
 ▲ 中国最大DRAM企业长鑫存储科技(CXMT)的标志 / 路透社 13日,韩国和美国代表性的存储半导体企业股价大幅下跌。三星电子下跌7.39%,SK海力士暴跌10.09%,美国美光也连续两天下跌。这是因为中国长鑫存储(CXMT)宣布将于今年内实现新一代DRAM技术“4F²(4F Square)”的商业化。三星电子和SK海力士仍在尝试这项技术。
这一消息再次引发了韩国半导体企业竞争力优势即将崩溃的危机论。去年7月长鑫存储(CXMT)上市时,也曾因对“通过大规模扩充资本迅速追赶韩国和美国领先企业”的担忧蔓延,导致半导体股价下跌。
虽然CXMT是否真的有能力将当天发布的计划变为现实尚未得到验证,但韩国半导体企业存储器的超级繁荣期可能比预期提前结束的担忧正在扩大。所以,本报通过5Q探讨了这项技术的实质,以及如果该技术成真会对市场产生何种影响。
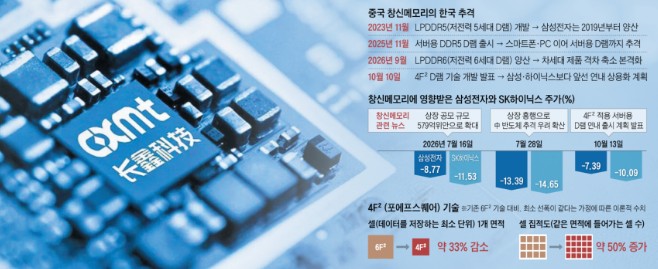 ▲ 制图=朴祥勋 Q1. 4F²是一项什么样的技术?
DRAM是由数十亿个用于存储数据的小空间“单元”组成的。这种单元结构的最小线宽通常被称为“特征尺寸F(feature size)”。目前广泛使用的6F²架构意思是单元的横向和纵向长度分别为F的3倍(3F)和2倍(2F)。
4F²意味着这个单元的长和宽都是2F。这样,一个单元占的面积就变成了原来6F²的三分之二。这是通过将半导体的核心元件晶体管从原来的卧式结构改为立式结构来实现的。
这项技术能够在不将半导体电路做的更微细的情况下,让相同面积的半导体上布置的单元数量最多增加50%。借此,可以在相同大小的芯片上存储更多数据,或者制造出相同容量但更小的芯片,从而增加每张晶圆(半导体圆片)所生产的芯片数量。这是一项可能对DRAM的生产量产生重大影响的技术。
Q2. 三星和SK海力士没能开发出来吗?
4F²并非长鑫存储开发的技术。三星电子早在今年2月的国际固态电路会议(ISSCC)上就公开了采用4F²架构的16Gb(吉比特)DRAM的研究成果。SK海力士也在去年的学术会议上发表了4F²技术的开发方向。
后来加入的CXMT在“商业化计划”方面抢占了先机。CXMT本月10日在中国上海举行的半导体活动上透露:“将在年底前推出采用4F²技术的服务器DDR5存储器产品。”这件事是在三星电子和SK海力士尚未公布具体技术的商业化日程的情况下发生的。
长鑫存储并未公开新产品的存储容量、内存处理速度、良率(正常产品的比例)、生产规模和客户等信息。发布产品与实现高良率的批量生产完全是两回事。在半导体行业,普遍认为“试制品或许没问题,但要比韩国更快实现批量生产是很难的”。
Q3. 中国在HBM(高带宽内存)方面仍然落后,为何急于开发4F²?
决定DRAM性能的核心因素是能在有限的面积里存储多少数据。为此,让半导体电路更加密集的“微细工艺”技术是核心。
问题在于,由于美国限制出口,中国无法引进刻制芯片的最尖端极紫外(EUV)光刻设备。加之韩国企业抢先一步确保了尖端制造设备,中国在微细化竞争中处于结构性的劣势。因此,有分析认为,长鑫存储最终选择了通过缩小单元尺寸的“迂回”策略,而不是追求工艺的微细化。
中国政府的支持也为这种技术追赶提供了后盾。政府提供国家补贴,促进半导体设备和材料企业的技术开发,同时培育国内市场来购买本国的半导体。即使与韩国企业相比,中国企业在产量和成本竞争力上依然落后,但通过不断进行生产和销售,为技术改进创造了条件。
Q4. 如果中国成功量产4F²,内存的繁荣会结束吗?
如果长鑫存储(CXMT)今后能以高良率实现4F²量产,就能用同样的生产设施上制造更多DRAM,降低制造成本。目前,AI数据中心扩大投资所产生的内存供求差距正在比预期更快地缩小,预计三星电子和SK海力士享有的内存繁荣期可能提前结束。
但普遍认为,即使长鑫存储(CXMT)在年底推出产品,要大幅增加实际的供货量还需要相当长的时间。必须确保高良率,还要通过服务器客户的质量验证。短时间内大量采用4F²技术制造DRAM的可能性不大。
Q5. 尚未量产,股价为何出现动荡?
三星电子、SK海力士等公司的股价反映了市场对内存价格涨势将长期持续下去的预期。但最近引发半导体超级繁荣的AI数据中心投资热潮究竟能持续多久,目前存在疑问。
在此情况下,随着中国厂商扩大供货的可能性浮出水面,投资者似乎开始重新评估内存价格涨势的可持续性。不过,由于长鑫存储4F²的量产能力和实际供货规模尚未得到确认,仅凭这次发布的内容,很难认为全球内存市场的供应缺口会很快得到解决。
评论 (0)