
北京突发“外汇锁金令”!戳破残酷真相
来源:倍可亲(backchina.com)5年来首次出手!中国央行突发“外汇锁金令”:人民币狂升背后,北京在怕什么?
中国央行11月3日宣布,自11月15日起,将金融机构外汇存款准备金率由现行的4%调高至6%,一次上调2个百分点。这是近5年来首度调高外汇存款准备金率,也是北京近期面对人民币持续走强、美元供给增加时,重新动用汇率调节工具的重要讯号。
中国央行表示,此举是在“加强金融机构外汇流动性管理”。简单来说,就是让银行把更多外汇存款“锁”在央行,减少可自由运用的美元等外币资金,进而收紧境内外汇流动性。
上述调整一出,在岸与离岸人民币双双跌破6.66,离岸人民币兑美元一度下跌近0.2%。前一日(11月2日),人民币对美元即期汇率日间收盘已升至6.6458,较前一交易日上涨99个基点;离岸市场盘中更一度触及6.6425,创下近年高点。今年以来,人民币兑美元累计升值约5%,并有望连续第四个月走强。
近5年首度调高外汇存准率,一次收紧2个百分点
所谓“外汇存款准备金率”,是金融机构吸收外币存款后,必须按照一定比例将资金存放在央行的制度。当准备金率提高,银行可自由运用的外汇资金就会减少,境内美元等外币流动性也会受到一定程度的收缩。
截至2026年9月底,中国外币存款馀额约1.2兆美元,调升2个百分点意味著金融机构需额外缴存约240亿美元,可贷出的外汇资金相对缩减。
翻看历史,中国央行上一次调整外汇存准率是在2023年9月,当时是从6%调降至4%,目的在于释放外汇流动性、缓解人民币贬值压力。再往前追溯,2021年12月,央行曾将外汇存准率从7%提高至9%,当时同样是为了抑制人民币过快升值。
如今,政策方向再度反转,某种程度也反映出中国外汇市场的主要压力,已经从过去担忧人民币贬值,转变为必须防范人民币升值过快。
《中国基金报》引述中国民生银行首席经济学家温彬分析,这次调整主要针对升值预期自我强化的风险;东方金诚首席宏观分析师王青则认为,调高准备金率将收紧境内美元流动性,有助于削弱人民币过快升值的动能。
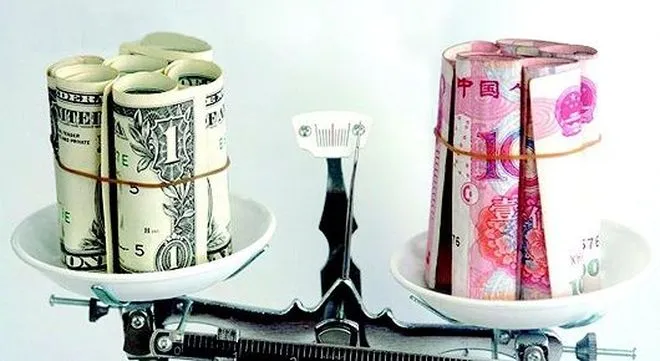
人民币将会是美元霸权的终结者与替代者吗?这是一个全球争论不休的问题,只有时间能给予答案。
出口太强、结汇增加,人民币升值形成自我强化循环
当出口企业取得美元货款后,若预期人民币还会进一步升值,就可能选择提早将美元兑换成人民币,以避免未来换汇时承受汇兑损失。
这种企业结汇行为,会进一步增加市场上的美元供给、推升人民币需求,形成一种自我强化的循环:人民币愈升值,企业愈担心持有美元的汇兑风险;愈多人提前结汇,人民币升值压力又愈大。
中国9月单月银行结售汇顺差达562亿美元,1至9月累计约3941亿美元。大陆国家外汇管理局也承认,货物贸易项下资金延续较大规模净流入。
另外,资本项下的资金流动同样对人民币形成支撑,而内需相对疲弱更放大了顺差效应。
要注意的是,人民币升值并不完全等于中国经济全面复苏。外需强劲、出口顺差扩大,可以推高外汇收入;但如果国内消费与投资需求仍然偏弱,出口所累积的外汇便可能更加集中地流入结汇市场。
这也让中国经济出现一个奇怪的现象:出口越好,人民币升值的压力可能越大;但人民币升得越快,又可能让出口企业在价格上失去竞争力。
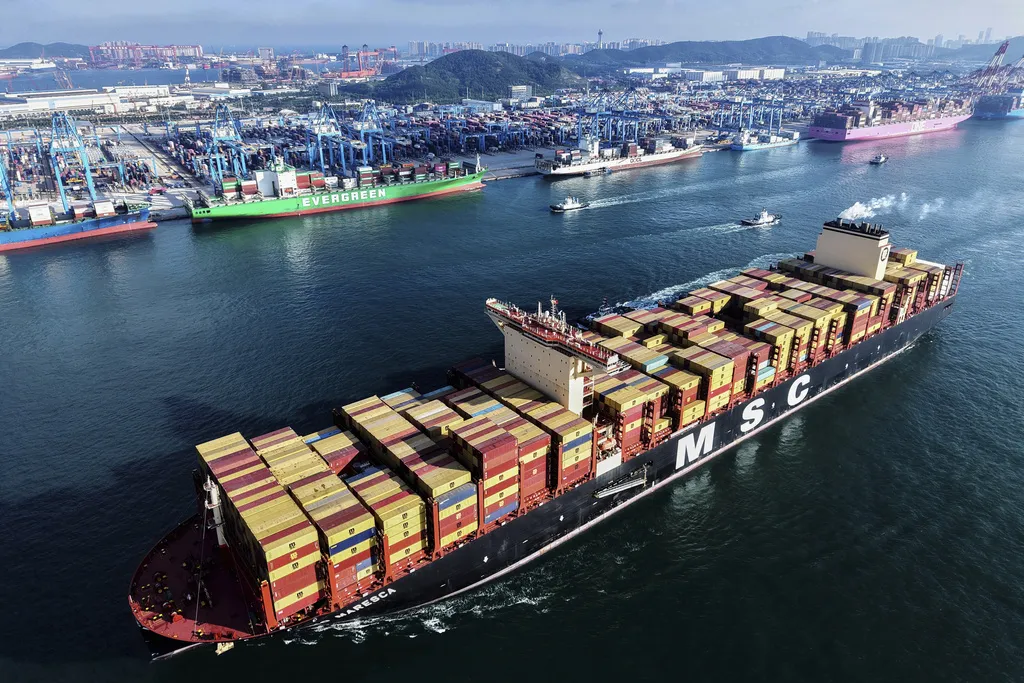
2025年7月25日。一艘MSC货柜船从中国东部山东省青岛的货柜码头驶离。(AP)
中国内需仍弱,出口不能失去竞争力
人民币升值,意味著中国商品换算成美元后的价格可能提高。对利润率原本就不高、依赖价格竞争的制造业者而言,这会压缩报价空间,特别是纺织、家具、家电、一般机械及部分中低阶制造业,可能比那些品牌、技术或高附加价值的企业更容易受到冲击。
另一方面,企业就算继续用美元报价,换算成人民币的收入也会减少。这对那些有大量美元应收账款,但工资、租金和原材料成本却主要用人民币支付的出口商来说,经营压力肯定会增加。
中国目前并不希望人民币陷入持续贬值的困境,却也不乐见升值速度过快。人民币如果持续单边走强,可能让出口企业提前结汇,进一步推升人民币,最终形成对出口产业不利的循环。
与此同时,中国地方政府也加快推出住宅用地,带动10月300个城市住宅用地出让金年增89%。10月住宅用地成交规模增加,主要受到部分地方政府加快供地影响,并不代表房企拿地意愿全面恢复。中指研究院数据显示,当月300城住宅用地平均溢价率仅1.5%,降至近年来月度低点,市场仍以底价成交为主。
土地成交金额增加,可能只是供给端集中放量的结果,不能直接视为房地产需求已经反转。当开发商仍然审慎、土地溢价率低迷,地方政府财政与房地产投资所面临的压力,也难以仅凭单月土地成交数据就宣告解除。
当内需尚未完全接棒,出口仍是支撑经济的重要力量,若人民币升值过快,则会进一步削弱制造业与出口部门的竞争力。
透过收紧外汇流动性,中国央行试图在不直接干预即期汇率的情况下,影响市场预期与资金流向。
不过,最理想的情况是,人民币能保持一个合理、双向波动的汇率环境,既不会因为恐慌性资金外流而快速贬值,也不会因为出口顺差和结汇潮而过度升值。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)