
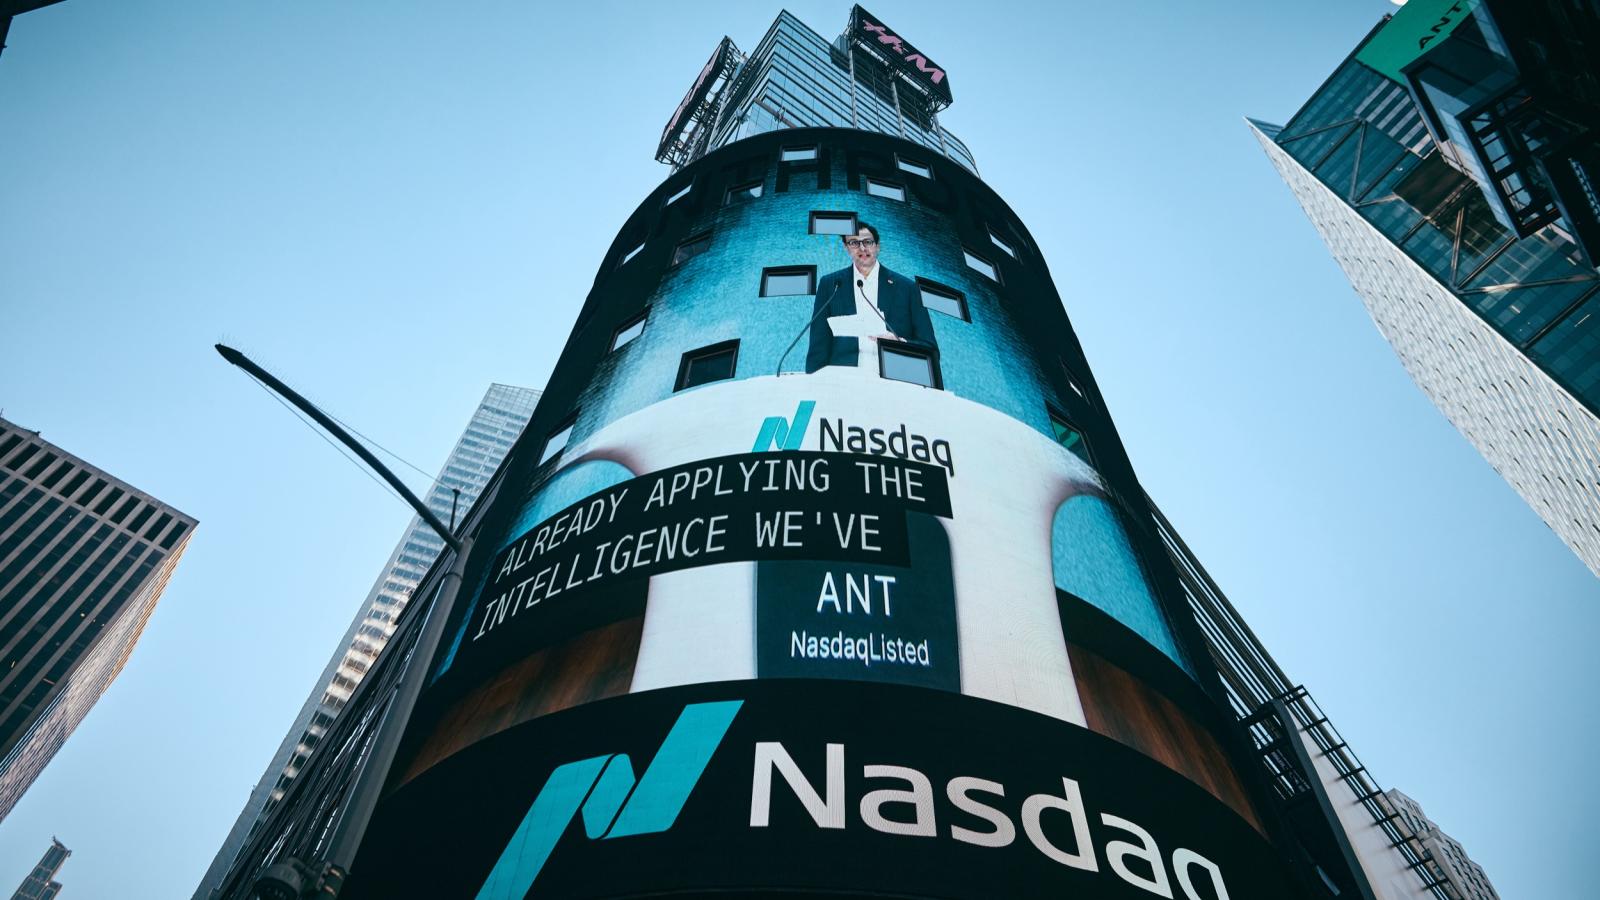
Anthropic以史上最大IPO掛牌,招股書裡最驚人的數字卻不是募資額,而是一張帳單:截至9月底及之後,這家AI公司已簽下約9009億美元的算力採購承諾與租約,約是它今年前三季營收的27倍。換句話說,它答應要付出去的錢,遠遠超過它目前賺得到的錢。 執行長阿莫戴(Dario Amodei)在上市路演期間對摩根大通執行長戴蒙(Jamie Dimon)坦言,算力是「公司面對的最深層商業難題」。這張帳單能不能付得出來,決定了這家公司撐不撐得起兆元估值;帳單上的晶片又大多得在台灣做出來,台灣因此也站在這張帳單裡。 想掌握全球大事、讀懂國際局勢?歡迎追蹤風傳媒國際頻道「風國際」。 帳單雖大,真正的壓力在未來一年 根據招股書,9009億美元並不是一次付清,其中約4516億美元預計在2030年底前支出,其餘大多拉長到2031年至2045年,許多是租期長達10年以上的資料中心租約。對一家年化營收仍在快速成長的公司來說,十幾年後的帳單還有時間慢慢消化。 真正讓人皺眉的是近在眼前的那一筆帳:招股書寫明,9月30日之後12個月內要付出約707億美元,比它今年前三季的營收多出一倍有餘。彭博新聞指出,這筆近期支出比標普500指數約三分之二成分股各自的市值還大。 招股書也揭露,約1862億美元的承諾附有解約權或前提條件,例如對方必須先拿到融資、廠房或監管核准,條件不成立,合約就可以終止,等於替這張帳單留了一些退路。 收錢的人,也是它的對手 錢主要流向三家雲端巨頭,而它們同時也在做自己的AI模型。招股書顯示,Anthropic對谷歌、亞馬遜與微軟的合約都寫明「不論實際用量」都得付款,谷歌與亞馬遜的合約還規定,花不到門檻就要補足差額;除非對方重大違約,Anthropic不能解約。 Anthropic今年還與馬斯克旗下SpaceX的子公司SpaceXAI簽約租用輝達GPU算力,全部產能預計12月到位,屆時每個月約付31億美元。不過這份合約過了明年初的不可解約期後,任何一方只要提前90天通知就能終止。彭博評論專欄作家李(Dave Lee)直言,面對善變的馬斯克,這不是任何人想要的條件。 招股書承認,想換供應商並不容易,把運算工作搬到別家業者「昂貴、耗時、作業複雜」,續約時也未必拿得到同樣有利的條件。Anthropic因此開始自己租資料中心、再租進晶片,第一座機房今年已經啟用,《經濟學人》指出,這套做法能壓低長期成本,代價則是公司會變得更吃資本。 買少了斷線,買多了被套 阿莫戴對戴蒙解釋過這個兩難:算力必須提前一到兩年採購,新技術能帶來多少營收卻很難預測,「買太多,財務上可能過度擴張;買太少,就撐不起客戶的推論需求,更重要的是沒辦法做研發」。他說公司寧可先買少一點,需求超出預期再到現貨市場補買。 2026年11月19日,Anthropic共同創辦人暨執行長阿莫戴(中)在紐約那斯達克MarketSite的上市開盤敲鐘儀式上,與共同創辦人暨總裁丹妮拉・阿莫戴(中左)、共同創辦人暨算力長湯姆・布朗(右)、共同創辦人暨公益事務負責人傑克・克拉克(右二)、共同創辦人暨科學長賈里德・卡普蘭(右三)、共同創辦人暨可解釋性研究負責人克里斯・奧拉(左三)、共同創辦人暨架構長山姆・麥坎德利什(左二)等同事一同慶祝。(美聯社) 買少的代價已經出現過,李引述傑富瑞(Jefferies)分析師提爾(Brent Thill)指出,今年初Anthropic服務頻頻中斷,客戶越來越不滿,穩定度還不如OpenAI,後來才有向SpaceX租算力的交易。 招股書說,到現貨市場補買的短期算力,成本明顯高於多年期合約,第三季光是短期算力就花了50億美元,是公司從第二季的營業利益轉為第三季營業虧損的主因之一;公司還預告,短期算力的用量近期還會增加,繼續壓縮利潤率。 付不付得出來,要看營收能不能一直跑贏帳單 招股書自己點出最根本的錯配:Anthropic的營收主要按用量計費,多數客戶沒有簽長約,算力承諾卻普遍長達數年。文件寫明,如果營收成長跟不上付款義務,公司可能無法履約,還可能觸發信用額度與可轉換本票的交叉違約條款。 《經濟學人》10月底報導,Anthropic私下告訴股東,第三季營收比前一季增加約45%,只有第二季增速的三分之一,成長已經露出放緩的跡象;招股書則顯示,前三季有44%的營收是透過雲端業者的市集賣出,等於通路握在同一批既是供應商、又是對手的公司手上。 《金融時報》專欄作家華特斯(Richard Waters)認為,價格是另一道考驗,上市後頭幾季市場只會問兩件事:每個token的收費守不守得住,生產這些token的算力又要花多少錢。他指出,Anthropic逾八成營收來自近半年推出的模型,本月卻已把最新的Fable模型降價20%。 短期內,Anthropic手上的緩衝倒是夠厚:9月底流動性約1466億美元,這次上市加上同步私募,估計再進帳淨額約1048億美元,足以支應未來一年的帳單。阿莫戴掛牌當天接受CNBC專訪時也說,對照手上的現金和每年的營收,這些承諾「突然就顯得沒那麼大了」。 2026年11月19日,Anthropic在紐約時報廣場的那斯達克MarketSite舉行上市開盤敲鐘儀式後,民眾在場外抗議。(美聯社) 最難買到的是晶片,而晶片幾乎都在台灣 不論是谷歌的TPU、輝達的GPU還是超微的系統,最後多半得在台灣製造。招股書的風險因子寫道,全球最先進的晶片產能大多集中在台灣、主要在台積電,兩岸地緣政治緊張、地震、颱風,或電網與供水中斷,都可能重創先進晶片供應,影響可能延續數年。這一點,風傳媒在招股書10月底公開時已有報導。 招股書對分散風險並不樂觀,文件寫道,在台灣以外建立先進製程產能的努力,包括在美國,都還在早期階段,可預見的未來未必能實質降低集中風險;台積電有時也無法完全滿足市場需求,Anthropic因此「並非總能及時取得足夠數量的晶片」。 台積電同時也是Anthropic的股東:招股書顯示,台積電透過子公司TSMC Partners,以承銷價認購約5億美元的新股,和谷歌、輝達、微軟等供應商一起成為同步私募的買家。對Anthropic來說,最難買到的東西是先進晶片,它把做晶片的人也請進了股東名冊。 接下來要檢驗這張帳單,有幾個時間點:SpaceX等到12月算力就會全數到位,每月31億美元開始全額計費;明年1月與3月,雙方可以喊停的窗口陸續打開;上市後的第一份財報,則會揭曉短期算力又吃掉多少利潤。營收能不能一直跑在帳單前面,才是這檔史上最大IPO真正的考題。
评论 (0)