
中日若擦枪走火,一场惨烈血战将席卷全球
来源:倍可亲(backchina.com) 专题:关注中日关系,最新动态追踪!中日对峙若继续拖延下去,越来越多国家终将意识到:中日一旦开战,不会像俄乌冲突那样给第三方留下渔利空间,而注定是一场惨烈血战。
宫古海峡最窄的地方,两百多公里。
战斗机从这边飞到那边,不到十五分钟。驱逐舰全速开,六个小时。潜艇悄无声息地过,谁也不知道。
每个月都有军舰从这条水道穿过去。有时候是中国的,有时候是日本(专题)的,有时候是美国的。大家各自记录,各自公布,各自发声明。日子久了,像某种固定的仪式。
二零二六年九月二十七日,仪式照旧。中国海军一支编队从宫古海峡穿过去。领头的是一艘航母,后面跟着零五五万吨大驱和零五二D驱逐舰。编队很齐整,队形很标准。日本统合幕僚监部照例发通报,照例附照片,照例说“确认中国海军舰艇通过”。
同一天,日本防卫省发了另一条消息。
熊本县和静冈县部署的二十五式地对舰导弹,正式进入战备值班状态。这款导弹是十二式反舰导弹的升级版。十二式原本射程两百公里左右,主要用来守海岸线。二十五式把射程提到了一千公里。
从熊本发射,火力范围覆盖中国沿海大片区域。从静冈发射,覆盖范围更宽。
两条消息,同一天出来。这不是巧合。
日本媒体在报道时用了“反击能力”这个词。这个词在日本政府的文件里已经出现好几年了。二零二二年,日本修改安保三文件,正式把“反击能力”写进去。所谓反击能力,就是打击敌方基地的能力。这打破了日本战后长期坚持的“专守防卫”原则。
二十五式导弹进入战备值班,是“反击能力”从纸面变成现实的一步。国际观察人士开始琢磨一个更大的问题:如果中日之间真的擦枪走火,会是什么样子?
很多人拿俄乌冲突做参照。越琢磨越发现,不是一回事。
俄乌冲突打了这么久,有一些国家确实从中获利。美国军火商卖武器,赚了钱。美国能源公司往欧洲卖液化天然气,赚了差价。华尔街金融资本在动荡中做多做空,也赚了钱。欧洲、乌克兰、俄罗斯在承受消耗,远方的资本在收割红利。
这种情况能发生,因为俄乌冲突的规模和经济影响是有限的。俄罗斯GDP大约两万亿美元,乌克兰不到两千亿。两个国家的贸易网络和产业链影响力,主要集中在能源和粮食两个领域。欧洲不买俄罗斯天然气,可以找美国、挪威、卡塔尔。乌克兰粮食出口受阻,可以找别的来源。替代方案是存在的。
所以第三方可以一边卖武器,一边做能源生意,一边搞金融操作。但中日之间,这套逻辑不成立。
先看军事层面。
二零二六年全球火力指数,中国排第三,日本排第七。中国军费三千五百一十八亿美元,日本六百二十五亿美元。差距五倍多。
海军方面,中国现役舰艇超过四百艘,总吨位是日本的三倍多。中国有三艘航母,福建舰已经服役。零七六两栖攻击舰和零五五万吨大驱组成编队,作战体系完整。日本有两艘轻型航母,舰载机还没完全到位。
空军方面,歼二十隐身战机有二百三十到三百架。日本的F三十五有四十二架。数量比是五倍半到七倍。歼十六、歼十C这些四代半战机,中国有大约一千架。日本航空自卫队所有一线战机加起来,差不多也是这个数。
但这些数字不是最关键的。
军事研究者真正在意的是另一件事:这场冲突一旦开始,规模很难控制。
中国是有核国家,三位一体核打击能力是具备的。日本在美国的核保护伞下。当冲突升级到某个临界点,局势就不是任何一方能单独决定的了。
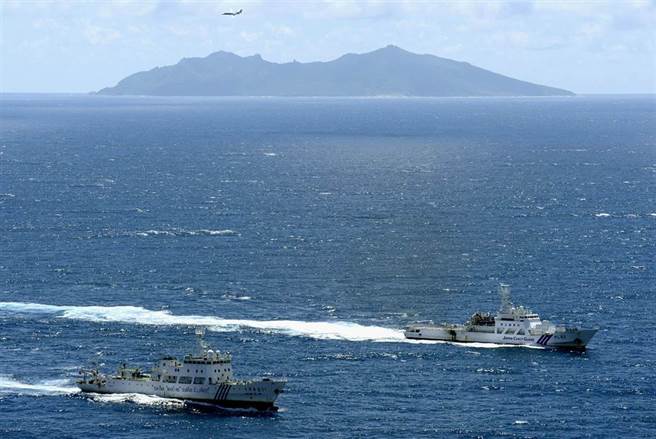
俄罗斯军事专家做过判断。如果中日开战,第一轮导弹打击会打机场跑道、雷达站、指挥中心。日本航空自卫队的战机,大概率没有机会升空。
但日本的反潜和防空能力在亚洲还是第一梯队。驻日美军基地、海上自卫队的宙斯盾驱逐舰、新部署的远程打击火力,这些加在一起,意味着战争不会快速结束。
它不会像俄乌那样打地面拉锯。开战就是高强度的海空对决。
(示意图)
再看经济层面。
二零二五年中日双边贸易额三千二百二十一点八亿美元。二零二六年第一季度同比涨了百分之十七点八,大约八百五十一点九亿美元。二零二六年一到五月,货物进出口总额一千四百六十七亿美元,同比增长百分之十七点二。
三千多亿美元的贸易体量,不是想切就能切的。
日本上千种基础物资、半导体材料、化工原料,高度依赖从中国进口。对华贸易占日本全部进出口总额大约两成。中国是日本第一大贸易伙伴。汽车、精密制造这些日本支柱产业,离不开中国的供应链和市场。
反过来,中国很多制造业产业链,也大量使用日本的精密零部件和工业设备。
日本在华企业接近三万家。日本商会白皮书的数据显示,即便中日关系紧张,大约百分之八十五的在华日企还是选择留在中国市场。
这说明什么?说明中日经济的绑定程度,比俄乌冲突之前的俄欧联系还要深。
俄乌冲突之前,俄罗斯和欧洲的贸易以能源为主,结构相对单一。欧洲不买俄罗斯天然气,可以找别家。但中日之间是全产业链的融合。一旦冲突,东亚的半导体、汽车零部件、电子元器件供应链会同步断裂。
有机构测算过,如果东亚关键海运通道长期受阻,全球制造业产出会明显下滑。不只是中日,东南亚、欧洲、美洲的很多工厂都会缺原材料。
这不是一场能旁观的危机。
那为什么俄乌冲突能让第三方获利,中日冲突就不能?
俄乌冲突的获利模式需要两个前提。
第一,交战双方经济体量有限,对全球经济的辐射范围可控。第二,两国的贸易和产业链影响力集中在少数领域,有替代方案。
俄罗斯GDP两万亿,乌克兰不到两千亿。贸易影响力集中在能源和粮食。所以第三方可以一边送武器,一边做能源交易,一边金融收割。
中日不一样。中国是世界第二,日本是世界第四。两国制造业总产出占全球三成以上。贸易网络覆盖亚太、欧洲、北美。
就算美国军火商能向日本卖武器,美国本土大量企业在中国市场有巨大利益。苹果、特斯拉、高通、英特尔,这些公司在中国市场的营收占比,远高于它们在俄乌市场的全部收益。
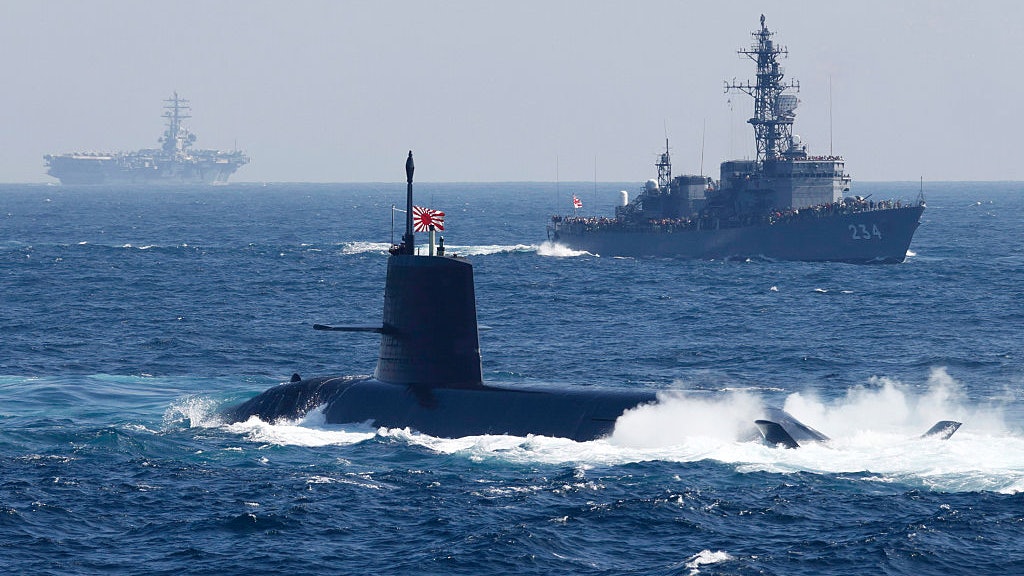
日本的情况更直接。日本经济命脉紧邻中国。一旦开战,日本对华出口的十八点七万亿日元商品会中断,价值二十六点六万亿日元的原材料和零部件进口也会断。日本超市里的大量商品,源头都是中国制造。
这不是给第三方创造牟利窗口,而是触发全球经济的系统性风险。
(示意图)
但这些都是表层,更深的东西在历史里。
一八九四年甲午战争,中国丢了台湾,赔了巨款,日本军国主义借势扩张。一九三一年到一九四五年,抗日战争,中国军民伤亡三千五百万。
这两场战争留下的记忆,刻在整个民族的认知里。
甲午战争时,中国GDP是日本的五倍,还是输了。因为当时是落后农业国对初步工业化的国家。现在中国经济规模是日本四倍左右,工业体系门类齐全,自主调控能力强。
但历史记忆不会因为实力对比变化就消失。
日本右翼政客还在渲染甲午战争的胜利叙事。自民党在高市早苗带领下拿下众议院三百一十六席,创了纪录。这位新首相抛出“台湾有事就是日本有事”的论调,还提出要营造能参拜靖国神社的环境。
这意味着,中日之间的任何军事摩擦,都不会只是领土争端或战略博弈。民族记忆、社会情绪、大国博弈、产业竞争,多重矛盾会叠在一起。一点火星,就可能引爆整个东亚。
俄乌冲突里,俄罗斯和乌克兰虽然有历史纠葛,但国际社会大致能把冲突限定在后苏联地缘矛盾的框架里。中日冲突不一样,多重矛盾交织,升级风险成倍放大。
那美国呢?美国在亚太搞离岸平衡,想用日本牵制中国,同时避免自己直接卷入。这套战略本身有矛盾。美日安保条约写明,日本本土遭武装攻击,美国有介入义务。驻日美军基地遍布日本,一旦开战,这些基地本身就是打击目标。
兰德公司的研究报告提过,如果台海冲突,美军介入的代价远超预估,西太平洋军事基地大概率会成为首要打击目标。美国外交政策杂志也发文说,如果日本在台海议题上不断加码,美国或许该考虑和日本做有限切割。
这不是说美国不敢参战,而是美方权衡利弊后的判断。一旦中日开战,美国只有两种选择:直接参战,承受西太平洋基地被毁的损失;或者袖手旁观,承受同盟信誉崩塌的代价。哪种选择都要付出巨大成本。
还有一点。中日开战,不会复刻俄乌冲突里美国军火商大发横财的局面。中国不是俄罗斯,有完整工业体系、充足技术储备、广阔国内市场纵深。美国原本用来对华经济遏制的工具,一旦进入全面军事冲突状态,就会失效。
再看日本自己的盘算。
日本右翼的设想是,依托美国,趁美国需要日本制衡中国的窗口期,加速修宪扩军,推动国家正常化。高市早苗的设想是,中日冲突,日本承受一定损失,但可以借此拿到推进国家正常化的借口,甚至把美国拖入战争。
但这套算计有三处漏洞。
第一,日本没有长期支撑大规模战争的基础。石油进口依赖度百分之九十九点七,稀土对华依赖度百分之八十到八十五。一旦冲突,资源封锁就能瘫痪日本军工产能。日本政府债务是GDP的百分之二百三十七,发达国家里最高,财政撑不起长期战争。
第二,日本被绑在美国战车上,但美国的支持不牢靠。美日安保条约看似保护,本质是束缚。日本军队行动要服从美军调度,无法自主决定战事走向。美国扶持日本,是把日本当遏制中国的棋子。当战争超出美方预期,日本随时可能被舍弃。
第三,日本右翼低估了中国捍卫核心利益的决心。台湾问题是核心利益中的核心。中国外长王毅在慕尼黑安全会议上明确警示过,如果日本重蹈历史覆辙,只会败得更快,输得更惨。
日本右翼以为自己在布局一盘大棋。但这盘棋,不是日本单方面能掌控的。
那这场对峙会走向哪里?
越来越多国家看清一个现实:中日一旦开战,没有国家能置身事外。
所有深度绑定东亚供应链的经济体都会被卷入。东南亚电子产业靠日本零部件和中国组装。欧洲汽车工业离不开中国动力电池和日本精密仪器。美国科技企业同时依赖台湾芯片、中国制造和日本高端材料。
这不是能在新闻里旁观的战争。它会造成全球工厂停工、物资短缺、全球通胀走高。
这就是越来越多国家呼吁中日保持克制的根本原因。不是单纯向往和平,而是各国算清了经济账。中日冲突的代价,没有第三方能承受。
美国难以靠卖军火获超额收益。欧洲无法承接大规模产业转移。东南亚也没能力接手东亚产业链。因为整个全球产业体系都会遭受重创。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)