
个体户消费者信心指数连续三个月下降
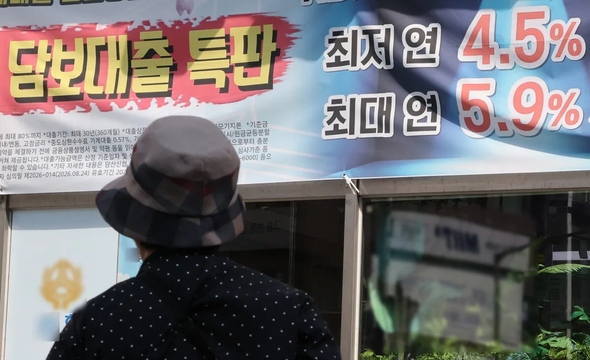 9月23日,首尔一家金融机构挂出的贷款广告。(图片来源:韩联社)
随着利率上行,被视为韩国金融领域薄弱环节的个体户贷款逾期问题出现进一步加剧的迹象。经济景气主要体现在以半导体行业为代表的大型出口企业,内需领域却持续走弱,利率上涨加重了个体户的经营压力。个体户贷款逾期率本已较高,当前经营状况和未来预期又都不乐观,预计逾期率还将进一步上升。
据韩国央行经济统计系统(ECOS)4日的数据,个体户群体的消费者信心指数(CSI)7月为87,8月为83,9月为82,下半年以来连续三个月下降。该指数以100为基准,反映受访者对六个月后经济形势相较当前状况的预期。这与整体经济增长强劲、甚至对物价形成上行压力的状况形成反差,也不同于同期工薪阶层该项指数(分别为93、91和93)及全体受访者指数(分别为92、89和90)的走势。个体户与工薪阶层的消费者信心指数差距逐渐扩大,9月达到11点。
生活状况预期指数也显示,个体户与工薪阶层之间存在明显差距。个体户该项指数6月一度升至93,此后与前月持平或下降,9月降至91。工薪阶层该项指数今年除4月(95)外,各月均高于基准值100,9月为101。这表明,作为内需领域较为脆弱的群体,个体户仍处于低迷状态,对未来也持悲观预期。
韩国央行金融稳定局局长林光奎(音)表示:“个体户贷款逾期率高于一般家庭,如果贷款利率上升,逾期率很可能进一步上涨。”韩国国内外市场利率均呈上升趋势,预计利率还将上涨的声音也在增多。被视为全球利率风向标的美国10年期国债收益率,自9月15日起突破被视为心理关口的5%,持续在高位运行,带动韩国国内外利率上行。
韩国国内市场利率此前已大幅上涨。韩国央行统计显示,8月银行住房抵押贷款利率为4.66%,为“乐高乐园危机”发生后不久的2022年11月(4.74%)以来最高水平;普通信用贷款利率为6.33%,为2024年1月(6.38%)以来最高水平。这被认为与韩国央行7、8月连续上调基准利率有关。美国利率持续走高,韩国央行年内也可能进一步加息,预计贷款利率上涨趋势还将持续一段时间。
按韩国央行统计口径,截至6月底,偿债能力较弱的个体户(指多重负债者中,收入处于下游30%或信用评分为664分及以下的借款人)贷款逾期率已达12.71%。该群体共41.1万人,贷款规模约119.2万亿韩元。其贷款逾期率2022年第二季度为4.93%,此后开始上升,自2023年第四季度(10.07%)起一直维持在两位数。这被认为是新冠疫情以来累积的贷款负担尚未化解,而内需低迷又使个体户难以获得偿债所需资金的结果。
林光奎表示:“这部分个体户的债务规模(涉及约41万人、119万亿韩元),与高达4000万亿韩元的债务总额相比并不大,还没有达到需要讨论金融体系稳定性问题的程度,但可能影响金融机构,尤其是非银行金融机构的资产质量。”
金荣培 高级记者
韩語原文: https://www.hani.co.kr/arti/economy/economy_general/1280851.html
评论 (0)