
同样是发工资,中国数字人民币和银行卡差别在哪?
来源:倍可亲(backchina.com) 专题:人民币最新消息汇总江苏数所高校用数字人民币发工资,引发全网聚焦。高校发薪只是一个切口,背后是数字人民币从“试点场景”向“财政刚性场景”的切换,也是商业银行负债结构的一次静默调整。这背后是一次财政资金穿透管理的强制落地。但对拿到工资的老师来说,问题很具体,钱到了数币钱包,然后怎么花呢?
文丨金融八卦女作者:见山
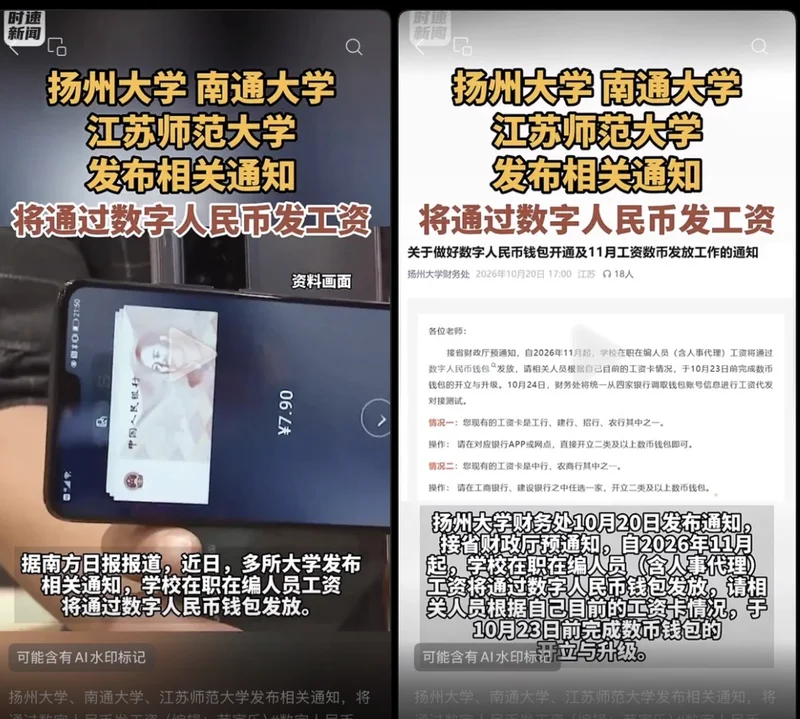
江苏数所高校用数字人民币发工资,引发全网聚焦。
10月下旬,扬州大学、南通大学、江苏师范大学相继发布通知,接江苏省财政厅部署,自2026年11月起在职在编人员工资将通过数字人民币钱包发放。南通大学的通知里有一个容易被忽略的细节,工资和绩效分两张卡发放,两张均需开立数币钱包。这意味着一位教职工至少要在数字人民币体系里开立两个钱包,才能领到完整的薪酬。
高校发薪只是一个切口,背后是数字人民币从“试点场景”向“财政刚性场景”的切换,也是商业银行负债结构的一次静默调整。这背后是一次财政资金穿透管理的强制落地。
但对拿到工资的老师来说,问题很具体,钱到了数币钱包,然后怎么花呢?
1.
/ 为什么是高校率先开始?/
新闻里有一个关键词反复出现,省财政厅。扬州大学写的是“接省财政厅预通知”,南通大学写的是“接省财政厅通知”。高校在这件事上没有选择权,它只是执行端。真正的推动力来自省级财政主管部门。
江苏师范大学的通知从侧面已经告诉我们答案:“为贯彻落实国家关于推进数字人民币试点工作的部署要求,进一步优化工资发放流程、提升发放质效、保障资金运行安全”。
最后六个字才是核心。传统工资发放模式下,财政资金从国库拨付到单位账户,再转到个人银行卡,资金一旦进入商业银行体系,财政端就失去了追踪能力。数字人民币钱包的每一笔流转都在央行端和运营机构端留有记录,财政资金从拨付到个人端可以实现穿透式管理。对财政部门来说,这是资金监管能力的质变;对个人来说,工资的“可追溯性”被大幅提升。
另一个时间节点不容忽视,2026年1月1日起,数字人民币正式进入2.0阶段,实名钱包余额开始计付利息,定位由现金切换为存款货币。这意味着数币钱包里的工资不再是“数字现金”,而是具有商业银行负债属性的存款。银行拿到这笔沉淀资金后可以用于经营,同时付给用户利息。高校教职工群体收入稳定、账户余额沉淀周期长,对运营机构而言是优质的负债来源。推动高校发薪,本质上是在为数字人民币生态注入一批刚性活跃、低流失率的用户。
数据也印证了这种迫切性。截至2026年上半年,数字人民币存量钱包8132万个,但月活跃钱包仅1231万个,占比约15%。大量钱包是“开而不活”的。行政推动的发薪场景,恰恰能解决激活率问题,工资是刚需,人不得不来。
2.
/ 这样发薪合法合规吗?/
这个问题的答案其实更简单。
数字人民币本身就具有法律地位。数字人民币是人民银行发行的数字形式的法定货币,与实物人民币等价,具有法偿性。任何单位和个人在具备接收条件的情况下不得拒收。用法定货币发工资,在法律上不存在障碍。
恰恰相反,用银行卡发工资才是一种“代理”行为,工资先进入银行账户,再通过银行体系完成支付。数币发薪是把支付环节直接放在了法定货币层面。
目前公开的通知中,扬州大学明确写了“可以根据需要,自主选择是否将钱包里的钱兑换到原有的工资卡中”。这句话本身说明,发薪渠道的变更不是可选项,但工资到账后的去向是可选项。
从劳动法角度看,工资支付方式变更属于劳动合同履行方式的调整,通常需要与劳动者协商。但在财政统一部署的框架下,高校作为事业单位执行上级主管部门要求,程序上走的是行政指令路径而非合同协商路径。这中间是否存在争议空间,取决于教职工是否认为“发到数币钱包再自己转回银行卡”构成了实质性的不便。
目前来看,由于兑回银行卡免手续费且可即时操作,实际影响有限,争议尚未显现。
3.
/ 工资到了数币钱包,到底怎么花?/
这是最实际的问题,也是最容易形成“体验断裂”的环节。
从技术上说,路径是通的。数币钱包绑定银行卡后,可以通过“存银行”功能将数字人民币1:1兑回银行账户,免手续费,实时到账。也可以在支持数币的商户直接消费,或者通过钱包快付接入微信、支付宝等支付工具间接使用。扬州大学的通知也保留了兑换回原工资卡的选项。
但“能花”和“好花”是两件事。截至2026年上半年,数币受理商户412万户。这个数字在增长,但和微信、支付宝覆盖的千万级商户网络相比仍有差距。一位高校老师拿到数币工资后的现实选择大概率是,先看学校食堂和周边有没有数币标识,如果没有,打开数币App兑回银行卡,然后用熟悉的支付方式完成日常消费。数币钱包在这个过程中扮演的是一个“过路账户”的角色,而非真正的支付工具。
更值得注意的是南通大学“工资、绩效分两张卡”的要求。这意味着即便用户想留在数币体系内消费,资金也被分散在两个钱包里,增加了管理成本。除非有明确的场景激励(比如数币专属消费券、校园内数币支付优惠),否则大多数人的理性选择就是到账即转出。
这恰恰暴露了当前数币推广的结构性矛盾,发薪端是行政驱动的,消费端是市场驱动的。财政和银行可以把工资“推”进数币钱包,但无法强制商户接受数币,更无法强制用户在数币和微信支付之间选择前者。
数字人民币智能合约在农民工欠薪场景中之所以跑得通,是因为它解决了一个真实痛点,防止包工头截留挪用。高校工资发放不存在这个痛点,数币的“可追溯”优势对个人用户而言缺乏感知价值。
有媒体观点指出,这件事的新闻周期不会太长。老师们开钱包、等发薪、转回银行卡,流程走完,热度就散了。
高校用数字人民币发工资,对财政,是资金监管的升级;对银行,是负债来源的拓展;对拿到工资的老师,目前只是一个新的到账渠道,附带一次额外的转账操作。
数币要真正走进日常,需要的不是更多高校加入发薪名单,而是让钱包里的钱在花出去的时候,比转回银行卡更方便。那一天还没到。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)