
 易思博2026年第三季度业绩摘要 [照片=易思博]
易思博凭借人工智能(AI)、软件(SW)和游戏业务的增长,创下了历史上第三季度的最高销售额。尽管营业亏损持续,但由于新AI服务的稳定化和成本效率的提升,亏损规模较去年同期有所减少。
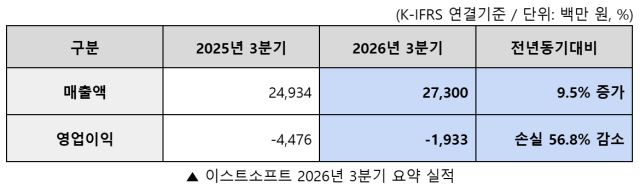
易思博于13日公布,2026年第三季度的合并营业亏损为19亿韩元,营业亏损同比减少56.8%。
销售增长主要得益于AI、SW和游戏业务。第三季度AI、SW业务销售额约为157亿韩元,同比增长19.2%;游戏部门销售额约为75亿韩元,增长40.0%。
AI、SW的增长得益于实时AI头像生成服务“佩尔索互动”、公共AI转型(AX)和AI教育业务的有效推动。游戏方面,新作“卡巴尔RED”的发布效果持续显现。
公司正在扩展佩尔索互动的供应领域,包括公共、教育、出行和旅游等,最近推出了与李秀满制作人旗下偶像团体“A2O LIGHT”知识产权结合的全球粉丝互动服务“蓝梦通”。此外,在零售方面,正与Olive Young和Seven Eleven进行PoC合作。
门户、商业和资产管理业务的销售额有所下降。门户业务的广告收入持续减少。易思博相关人士表示:“商业业务受到线上和直营店销售下降的影响。”资产管理业务虽然管理资产规模增加,但由于股市低迷,营业亏损约19亿韩元,影响了合并营业亏损。
合并营业亏损约为19亿韩元,同比减少约25亿韩元。尽管持续的业务扩展导致销售相关的佣金性费用增加,但新AI服务已稳定,并通过AI内嵌提升了现有业务的运营效率。
易思博相关人士表示:“未来将继续推动AI、SW和游戏业务的增长,同时持续优化各项业务的成本效率,致力于改善盈利能力。”
※ 本报道经人工智能(AI)系统翻译与编辑。
评论 (0)