
年轻人还逛商场 只是先去了B1层
来源:倍可亲(backchina.com)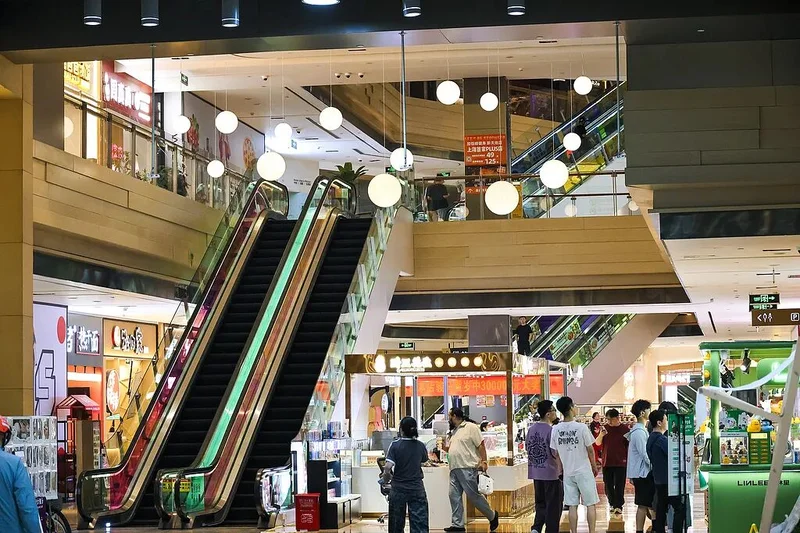
靠大型超市引流的时代结束,商场开始押注餐饮、新鲜零食、茶咖等体验业态,用首店、特色IP和社群运营把人留下来
11月的第一个周末,在北京人气最旺的商场之一朝阳合生汇,B1层人声鼎沸,楼上的店铺却少有人问津。
早上十点半,B1层的21街区已经热闹起来。新鲜零食店一栗nutco外,混着食物香气的热浪扑面而来,店员准备好新一轮试吃的果干,试吃台前已经围了一圈等待品尝的人群;而二楼的女装门店里,店员比进店的顾客多。
人潮的流向背后,隐藏着消费习惯的变化。
地下一层意味着花几十元就可以过上悠闲的周末,而地上任何一层都可能得花费几百元至数千元不等。人们依然愿意出门逛街,但花钱更理性,更看重两个方面——性价比和体验价值。
中国连锁经营协会的调研显示,2026年上半年,41.5%的商场客单价下滑。进入三季度,纽锐拓消费者指数的数据显示,消费者延续高频少量的购买习惯,购买频次同比增长4%,客单价则下降3.7%。
从商业地产角度来看,老旧商场批量进入“中年危机”,据世邦魏理仕2025年的报告,全国一线和新一线城市开业10年以上的优质商业存量占比已达40.1%,超过4600万平方米的商业项目面临大型改造。
传统的“大卖场”型超市已不再是商场最依赖的引流利器,商场不得不“挤水分”,腾退引流乏力的品牌,引进更贴合当下消费趋势的“新物种”。体验店们集体接力入场,新鲜零食、二次元、宠物、亲子等业态轮番占据商场最显眼的位置。
宏观数据也印证了这一点:2026年前三季度,服务零售额同比增长5.0%,但商品零售额仅增1.0%。今年6月,“服务消费”首次被纳入官方统计口径,标志着拥有良好服务的体验型业态正成为拉动消费的新引擎。
商场自救的方向,是不断制造新鲜感、为消费者创造一个必须“到场”的理由。它们纷纷使出浑身解数,招首店、打造特色IP、运营社群活动,寻找流量最多的打法,试图给消费者留下独家记忆。而在此过程中,品牌和商场之间开始了一场关于流量的博弈。
存量商场的改造问题也引起了政策层面的关注,成为行业的必答题。
10月30日,发改委等五部门联合印发《加强消费基础设施建设 促进消费投资良性互动的指导意见》(下称《意见》),在完善城乡商业设施、提升服务消费设施、优化出行消费设施等六个方面提出二十条要求,这意味着商业地产竞争重心加快从“区位面积”向“运营调改”偏移。
01
大超市不再是流量密码,谁来接力?
在2010年前后,大型超市是商场的“流量密码”。大润发、家乐福、沃尔玛这些名字本身就是招牌,动辄占据商场的数万平方米,承载了经济快速发展期中国家庭的周末潮流。
时过境迁,如今这种“大卖场”型传统超市已经不再是商场最依赖的引流利器。
从宏观数据来看,根据纽锐拓消费者指数,2026年前三季度,线下渠道的结构性分化进一步加剧,大卖场和大超市销售额同比下滑2.3%,面积也在继续收缩。
商场也在更新自己的“伙伴”。2026年3月,日本(专题)零售品牌永旺超市在天津的3家超市门店由物美超市“AI新质零售店”接手;4月,河南新乡宝龙广场,盒马鲜生接手永辉超市;7月,杭州龙湖紫金天街,小象超市替代了永辉超市;11月,沈阳北一路万达的比优特3.0超市也接棒永辉超市重新开业。
它们更替的方向高度一致:精简品类、缩减面积、突出生鲜。
多位商业地产从业者告诉《财经》,大型超市腾出的空间,商场通常一半做特色餐饮,另一半填满生活方式品牌、配饰品牌、3C数码品牌,或者打造成主题街区。
超市退场后,究竟谁能接替它,成为新一代“流量王”?
在考察全国的商场时,珠海万达商管集团高管沈凯发现,想要接住超市的流量,不能单靠某一种业态,而是需要复合型体验业态,包括餐饮、零售、潮玩、亲子、宠物等。
其中,新鲜零食是商场近期追逐的新风口。
新鲜零食是指保质期以天计、商品以自有品牌为主、开在购物中心的专业零食店。与动辄两三千个SKU的量贩零食店相比,它们的商品少得多。
目前,金粒门、几多全、一栗nutco这几个新品牌处于快速扩张期,其中,金粒门已经获得KK集团和不二资本投资。此外,来伊份、良品铺子、三只松鼠等传统零食品牌也加速布局这一赛道。
据中泰证券,2025年国内新鲜零食市场规模为180亿元-250亿元,近五年行业CAGR(即复合年均增长率)超20%,增速为传统休闲零食的8倍。
在南京读研的林宇喜欢在繁忙的课业之外逛商场,这是他的充电方式之一,南京和周边城市大大小小的商场他几乎都逛过。他偏爱具有年轻气息、品牌换手率高的商场,对他来说,新的店铺就是新的多巴胺,刺激着他的好奇心和探索欲。
10月15日,新鲜零食品牌金粒门首店在上海闵行万象城开业时,他也是第一批尝鲜的消费者。
新鲜零食给了他一个走进商场的理由。人只要进来,就有了更多消费的可能性。
下午四点到商场时,林宇看到金粒门前排队的队伍已经绕了三道弯,就先去一楼登记汽车试驾,在商场里吃了顿饭,又抱着“来都来了”的心态买了一直想要的迷你玩偶。直到临近十点、商场快关门时,排队的人群已经散去,他才走进金粒门,买了一杯芭乐味的奶昔。
“我比较喜欢它的工装风装修。饮料单价比普通茶饮便宜,品类也全,像个小超市。”他说。
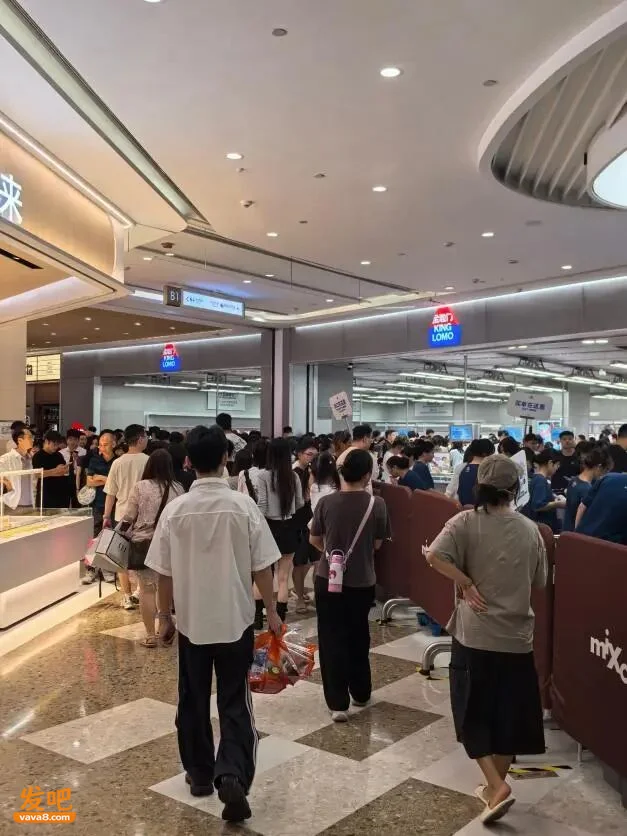
(金粒门的排队盛况。 图源/受访者)
商业地产从业者赵靖也关注到金粒门开业时的盛况。怕排队的他特地挑选了一个工作日的下午进入门店,买了点肉脯、面包、饮料。
“闻到空气中肉脯的香气,忍不住每一样都来一点,哪怕保质期只有一两天。”他本想简单逛逛,结果花了100多元才走出来。
在北京人流量最大的商场之一朝阳合生汇,光B1层就聚集了青山森、大口兽、一栗nutco、薛记新鲜零食四家新鲜零食门店。在这些门店门口,刚出炉的面包被切成长条,饮料倒进塑料小杯,坚果剥好壳装进透明小碟,店员们守在门口,见人就递:“尝一尝,免费试吃。”
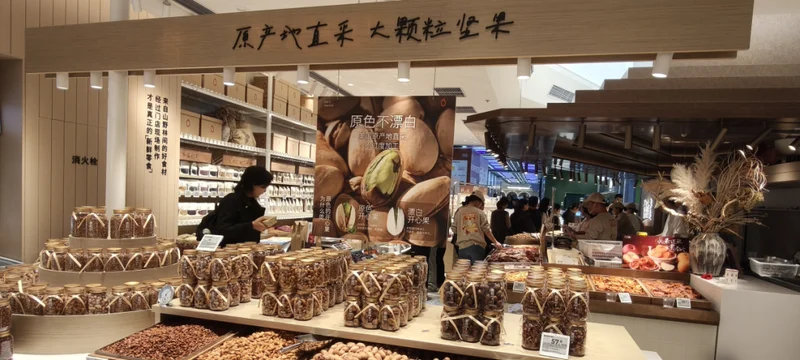
(薛记新鲜零食门店内,人们在排队结账。 摄影/王文彤)
一家头部商管集团条线业务负责人吴建坤对《财经》分析,由于新鲜零食保质期短,门店通常会通过试吃等活动引流。这客观上为商场聚集了人气,商场也倾向于给它们租金支持。
他举例称,北京朝阳合生汇为了引进新鲜零食商店大口兽,给品牌提供了6个月的租金优惠,前6个月只收取租金的45%-50%。
即使争取不到新鲜零食中的头部品牌,能拿下“平替”也是好的。
包头市某商场招商经理秦峰告诉《财经》,因为金粒门、几多全等头部品牌没谈拢,包头某商场转而引进一家美迪森作为“平替”。“A类、B类品牌暂时不想进入下沉市场,但是我们不想太脱节。”他说。
近期,他也在洽谈另一家新鲜零食品牌,给出的一楼坪效租金条件是300元/月(坪效租金=总租金/可租赁面积),相比其他一楼商家便宜了50元/月-100元/月。
商场对“体验感”的追求其实始终不减,二次元卡牌、宠物、亲子、饮品等门店都曾是商场的宠儿,接力占据商场负一楼和一楼的显眼位置。
吴建坤透露,龙湖天街每半年都会根据到店率、转化率、需求数据做小型调改,并要求每年增加10%的体验业态。
在新鲜零食入侵前,商场的排兵布阵是这样的:靠近地铁和停车场的B1、B2,是除了一层之外人流量最大的入口,聚集了大量商场的“引流密码”。这里90%都是餐饮品牌,辅以小面积的零售品牌。
一楼则是零售品牌的天下,商场通常会选择在中庭等显眼位置引入定调性的品牌,同时会在门口引入茶咖饮品门店,营造“大排长龙”之感。其余楼层也会引入一些一两个大面积的主力店铺,如电影院、家居店等,吸引人流。
但能把人吸引进店只是第一步,消费者是否愿意买单,还要看后续运营的情况。
二次元门店曾经一度也是流量担当,但从2025年起,多个商圈内的二次元街区宣布关停。比如,重庆远东城“超次元 X9”街区于2026年4月关闭,官方公告称“持续严重亏损”。
据小程序“谷店地图”统计,2025年全国谷子闭店与开店比达到1:2,14%的新店营业时间不足一年。
普睿商管研究中心总监张琴对《财经》表示,二次元门店通常只能在城市核心商圈或二次元客群密集的地方良好运转,并且,二次元业态的护城河不在货品,而在社群运营。需要持续围绕圈层精准策划活动、定向触达,“如果纯粹是照抄其他二次元店卖的东西,一两个月就熄火了”。
自带流量的品类来来往往,唯一不变的是,餐饮门店始终是商场引流的第一大业态。
吴建坤发现,无论何种类型的商场,餐饮的比重都在上升。但餐饮内部也在分化,火锅的光环在逐渐消失,取而代之的是地方菜、一人食、现炒现做类门店。
赵靖发现近期上海涌现出了以“孤独的寿喜烧”为首的一批一人食餐饮店。这些一人食店铺主要集中在中高端商场,兼具网红品牌和高客单价(通常在80元-100元每人),且更新频率飞快,两三个月就会换一批。
02
如何吸引更多流量?
商场“躺着赚钱”的时代已经结束。过去是品牌求商场给位置,现在是商场求品牌带客流。随着时间推移,商场“老化”的问题愈发普遍。
据赢商大数据,截至2026年三季度,全国存量集中式商业已超9700个、体量达6.88亿平方米;另据新老年商业研究院统计,截至2026年一季度,全国商场中运营超过十年的项目已经过半。
商场的老化,不仅体现在硬件老化、流量下滑,还体现在空间功能老化、客群需求错位、运营模式僵化等方面。这对商场的招商和运营水平都提出了更高的要求。
如何吸引更多流量?多位商业地产从业者都认为,获得流量的第一步是争抢年轻人的注意力。
深圳福田星河COCO Park项目副总经理黄明月对《财经》表示:“消费潮流的变化,本质是新一批年轻人的不断到来,我们要做的就是保持迭代,做年轻人的第一站。”
想要吸引年轻品牌入驻,商场的常规操作是给予一定的租金优惠、返租或免租期。比如,前几年新势力车企还是新鲜科技的代表时,龙湖曾以6个-9个月的免租期为条件,换来小鹏、蔚来等新势力车企集体入驻每家新开的龙湖天街。
但租金优惠只是短期手段,能不能留住年轻人,还要看商场有没有自己的特色。在张琴看来,这意味着商场给消费者创造独家记忆,从而与消费者建立深度联系,给他们一个必须来的理由。
越来越多的商场开始通过引进首店、融入本地文化来形成自己的特色。典型的代表是形形色色的主题街区,其中最常见的一种是餐饮型主题街区。
2026年11月,广州萝岗万达和番禺万达先后完成室内主题街区改造,改造思路都是收缩低效主力店、引入餐饮首店、打造IP特色。
萝岗万达广场的“蘿崗公园BOX”于11月20日开街。本次改造重在补全品类,街区引入16家区域首店,包含京菜、赣菜、东北菜等12类菜系。引进后,广场整体餐饮品牌增至78个,业态占比提升至26.48%,预计开业首月客流可达250万人次。
萝岗万达的独特之处在于室内空间的利用,主打“公园商业”。比如,在街区中庭随处可见绿植、景观石、休息长椅。
街区鼓励店家开放明档、板前操作,打破公区与经营区域的界限。这种板前操作缩短了厨房与消费者之间的距离,当一顿饭可以被记录、被分享,这种全新体验也可以为商场带来流量。
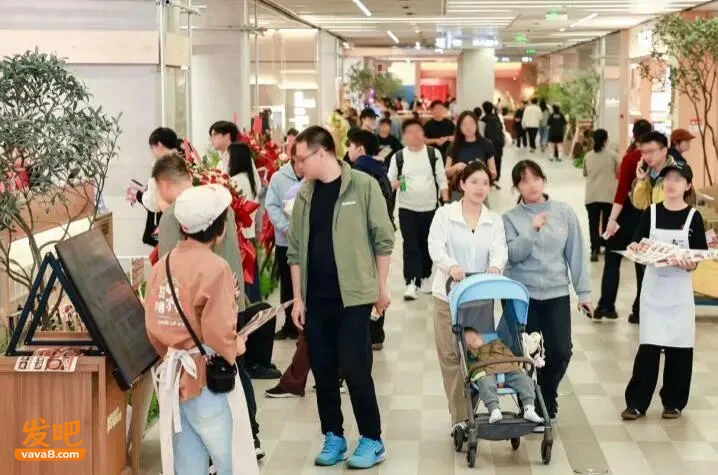
(改造后的萝岗万达广场。 图源/珠海万达商管)
番禺万达广场的“攀渔集市”将于12月12日正式运营。街区共引入19家餐饮首店,包括8家广州首店,招商时团队着重参考了品牌的人气和社交平台的真实反馈。
“攀渔集市”的另一特色是融入了很多番禺文化。除了取自“番禺”谐音的街区名,街区还以番禺特产黄眉头鱼为原型创造了IP形象“攀小渔”,和“飘色”“麒麟”等番禺民俗装置一起,让年轻人在吃饭打卡的同时,也能感受到本地文化。
除了餐饮主题街区,零售业态的主题街区也能给消费者带来新鲜感和独家记忆。
福田星河COCO Park是深圳最早一批购物中心,至今已开业20年。今年,该商场的B1层被改造成Hi 0755主题街区,主打首店经济和深圳记忆两大特色。
首店经济方面,街区引入了30个品牌,其中首店占比超过80%。福田星河COCO Park自2023年起就坚持引入首店,黄明月告诉《财经》,引入首店不仅能带来单店客流和销售额的增长,更能让年轻消费者在心中给项目打上首店聚集的标签,从而发挥品牌集聚效应。
深圳记忆方面,黄明月透露,街区在筛选品牌时会优先选择深圳的本地品牌,比如瓦瓦、麗生等从深圳走出的全国首店。此外,街区还与深圳本土漫画家陈维榕合作,将其引发深圳年轻人共鸣的《阿珍与阿强》IP贯穿街区场景,并设立“珍强文创士多”文创店,方便消费者边逛边买边打卡。
引入新品牌后,如何进行长效运营是每个商场的必答题。
秦峰所在的商场新引入了一家以二次元联名IP活动见长的茶饮品牌,品牌每月的IP联名活动已经成为该商场的流量密码,秦峰对此也格外上心。
他会研究该品牌近几年每一次联名的特点,定期汇总热点事件和IP,与品牌讨论,甚至会亲自上阵给设计广告图,商量广告牌的摆放位置。
好在,秦峰在做商场招商之前曾做过几年的商场活动策划,这些工作对他来说驾轻就熟。
“大运营”也正在成为行业共识。
比如,今年2月,龙湖商业官宣,所有天街项目推广与运营部门合并为用户运营,原则上由运营负责人统筹管理相关工作,运营能力被摆在了更重要的位置。
当商场不再只是出租方,黄明月认为,运营品牌的第一件事是读懂消费者,挖掘年轻人真正喜欢什么,除了提供消费场景,更多是提供精神上的共鸣。
03
“慢闪店”的智慧
当过去行之有效的开店公式开始失灵,品牌在选址开店时变得更谨慎。
根据赢商网报告,2026年三季度,12城标杆购物中心共调整超9700家门店,相比上季度增加约3300家门店,曾经占据黄金铺位的大牌、收割流量的初代网红集体失速。
一位连锁餐饮品牌创业者对《财经》表示,三年前他在商场开店时选址简单粗暴,只看哪个商场是“当地第一”,没有仔细研究区位和客流。
如今他的筛选有了新标准:空置率超过10%不去;没有海底捞、绿茶、烤匠等品牌不去;周边餐饮门店业绩达不到100多万元的不去。
可计算开店科技是一家聚焦线下流量的专业开店增长服务商,其创始人“白二把”告诉《财经》,现在品牌在考虑是否进驻商场时,会着重计算“点位客流”(即经过某个店铺位置的客流)而非商场的整体客流,“一个店铺的客流和整个商场的客流数据可能差很多倍”。
此外,商场的调性也很重要。品牌方通过观察周边点位的品牌来计算与商场的匹配度。比如,同样是咖啡品牌,星巴克、瑞幸、Manner咖啡给人的感觉就完全不同。
当一切充满了不确定性,一些品牌不再一把all in,而是转投“慢闪店”的怀抱。
“慢闪店”是一种介于短期“快闪店”和2年起租的长期门店之间的开店形式,租金以月租为主、面积更小,开店时间通常在3个-6个月。
可计算科技曾服务爱棵米、慕思、极壳等品牌开设“慢闪店”。在他看来,“慢闪店”能够快速测试商场和品牌的契合度,并将合适的品牌转化为长期招商。
按照他的计算,虽然“慢闪店”的租金更高,但单位面积零售额可能是同楼层门店的3倍-5倍。且“慢闪店”的测试时间较短,极大地降低了双方的试错成本。华润、龙湖、万达等头部商管公司都曾推出“慢闪街区”,用短期租赁测试新品牌。
与“慢闪店”相对应的是一些商场与热门IP联名的“快闪店”。但张琴认为,快闪店本质上是商场的推广活动,在活动节点为商场带来大量客流,时间较短、频率较低。
过去十几年,商场与品牌之间是一场关于扩张的合作;而今天,它越来越像一场关于生存的互相筛选。
究竟谁能“拯救”商场?除了体验业态的轮番上阵,运营团队的更新也至关重要。多位商场招商、运营人员对《财经》表示,年轻化的运营团队更专业,也更能抓住年轻人的心。
行业的自我调整之外,政策层面也在为商场的转型提供更多想象空间。
针对发改委等五部门在10月30日联合印发的《加强消费基础设施建设 促进消费投资良性互动的指导意见》,中信建投证券的研报指出,这意味着商业地产竞争重心加快从“区位面积”向“运营调改”偏移。
未来,轻资产运营、资金充裕且融资成本低的商业地产公司,以及拥有区位优势的项目或将率先受益。此外,消费基础设施及商业不动产REITs的市场空间有望进一步打开。
(应受访者要求,文中林宇、秦峰、赵靖、沈凯为化名)
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)