
阿迪达斯的“哥哥” 被中国安踏买下了
来源:倍可亲(backchina.com)德国南部有个小城,叫黑措根奥拉赫。城里有一条不宽的河,叫奥拉赫河。
河两边,是达斯勒兄弟。
或许你不知道这对兄弟的名字有何说法,但你一定听过两个品牌:
阿迪达斯、彪马(PUMA)。
对,就是这兄弟俩创办的。哥哥鲁道夫·达斯勒,生于1898年,能说会道,管卖;弟弟阿道夫·达斯勒,生于1900年,闷头做鞋,后来大家叫他“阿迪”。
两人在1924年注册“达斯勒兄弟运动鞋厂”,1936年给美国选手欧文斯供钉鞋,一炮而红。可在二战期间,这对兄弟因为家庭矛盾、经营理念等各种原因彻底掰了。
1948年,兄弟两人分家:阿道夫留在原厂,取名adidas;鲁道夫过河另起炉灶,先叫Ruda,后改PUMA,美洲狮。
这一分,就是七十几年。兄弟俩到死都没和解,墓地分置小城两端,据说遗言都是“接着斗”。
但谁也没想到,2026年10月7日,一家来自中国福建晋江的企业,把其中的一个巨头给“吃”了。
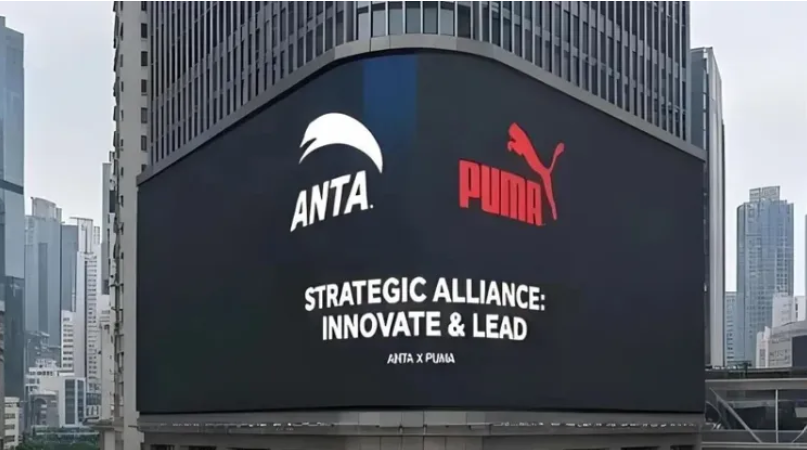
10月7日晚,安踏公告:以15.055亿欧元现金,向法国皮诺家族的投资公司Artémis收购PUMA SE 4301万余股,占已发行股本29.06%,安踏由此成为PUMA单一最大股东。
注意,不是控股股东,这和很多媒体解读“安踏收购彪马”不是一回事。
和之前的几笔收购不一样的是,这次安踏明确“不发起全面要约”,只寻求在监事会派合适代表。
也就是说PUMA仍独立经营,品牌身份、企业文化、德国的上市公司治理都会保留。
安踏的角色是“长期股东+治理参与者+区域赋能方”。
用丁世忠的话来说,就是支持PUMA正在做的转型,用安踏的零售和运营专长帮忙。
那么,现在的PUMA是什么处境呢?
从品牌上看,和阿迪达斯的差距越来越大,2025年PUMA销售额72.96亿欧元,按汇率调整下降8.1%;持续经营净亏损约6.45亿欧元,2026年上半年销售额35.54亿欧元,固定汇率再降5.2%,二季度批发还在下滑。
CEO Hoeld的分析是:产品太复杂,消费者说不出PUMA到底代表哪一款;批发里混了不少低质大客户,靠折扣清货,品牌越卖越“便宜地忙”。
简单点说,PUMA的问题是“大家都知道它,但不知道为什么买它”,专业没耐克阿迪硬,潮流又没联名持续,缺乏爆点。
但这个“瘦死”的哥哥在海外依然有不少品牌资产:
产品卖到120多个国家;Suede、Speedcat是潮流硬通货,足球方面长期握有国家队、俱乐部和赛事资源,在非洲、拉美、欧洲部分市场也有很深的认知。
对安踏来说,这套资产非常互补:安踏主品牌强在大众篮球、跑步和国潮,FILA强在时尚,始祖鸟萨洛蒙强在户外,可全球足球、全球大众运动、拉美非洲印度渠道,一直是薄弱环节。
PUMA进来,算是补了短板。
而安踏也可以用中国/亚太零售能力帮PUMA把最容易改造的市场先做起来,并用第一大股东身份,在监事会里推动PUMA的产品、渠道、品牌转型。
实际上,这些年安踏的投资都有一个共性:
买在品牌的“低谷”时期。
2009年,安踏从百丽手里接过FILA的大中华商标和运营权,当时FILA在中国亏损,安踏没把它当“外国品牌”供着,而是重做渠道、重做一二线商场。
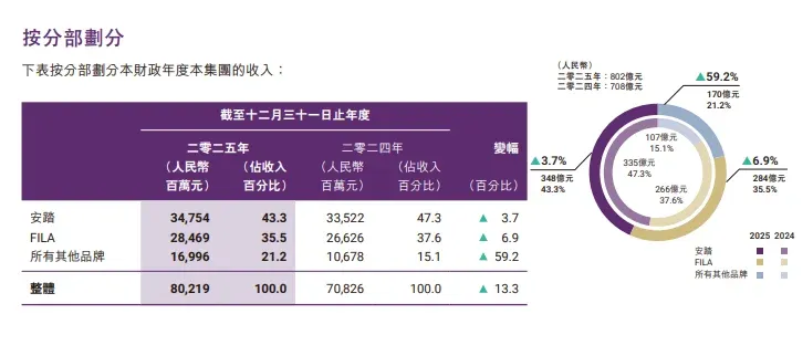
十几年后,FILA成了安踏集团第二大收入源,2026年上半年收入150.45亿元、经营利润43.15亿元,经营利润率约28.7%。
这一步的关键就是:全权、区域、本土化。
2016年买迪桑特中国、2017年买可隆中国。也是在很大程度上,把这两个品牌从“水深火热”的状态,带向稳定盈利。
2019年,安踏又牵头财团,拉腾讯、方源等资本,用46.6亿欧元拿下了亚玛芬体育,把始祖鸟、萨洛蒙、威尔胜一并纳入。
结果呢?2024年,亚玛芬营收51.83亿美元、重新在纽交所上市,大中华区高增。
但这次买下PUMA又不一样,前几次投资成功的前提是中国业务全权,要么财团控股,全资整修。
到了PUMA,安踏选择变成“29.06%最大股东、监事会两席、不控日常”。
难度系数反而变高了——即便安踏有一套很能打的中国零售方法,但对方是德国上市公司、全球工会与监事会、七大区域、上百个国家,你不能下指令,只能提建议、做榜样、等共识。
很多中国公司一做大就容易膨胀,想把一切都攥在自己手里,恨不得全球每一个市场都按自己的方式重来一遍。
安踏越来越懂得分寸:有些生意要全权经营,有些要合资共管,有些只需要参与治理。
当然,安踏有这个资本去等,去尝试。
2026年上半年,安踏集团收入435.1亿元,同比增12.9%;毛利率63.9%,经营利润117.6亿元,经营利润率27%。
自由现金流116.3亿元、同比增54.2%,期末净现金约391.1亿元。
在行业内,这个数据已经非常亮眼。
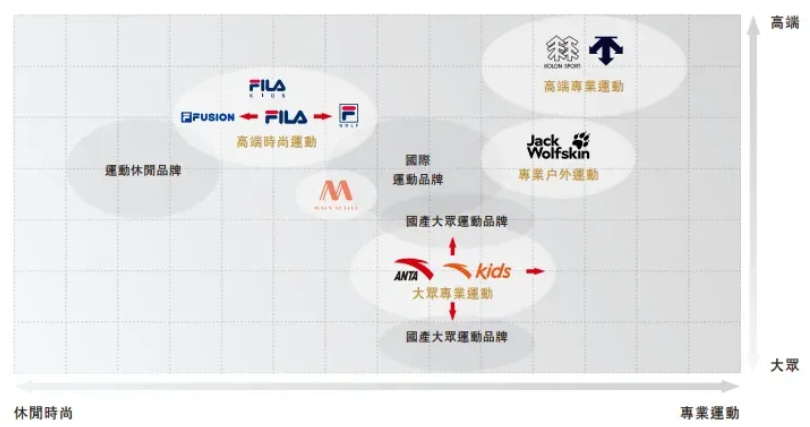
而且拉动增长的恰恰是安踏摘下的“低垂果实”——迪桑特、可隆、MAIA、狼爪等合计106.9亿元,增44.2%,经营利润增43.9%。
也正因为如此,安踏有实力,也有动力去买一些新资产。
更关键的是,PUMA不并表、不全面要约,安踏不用接它全部债务和全球员工整合成本,用最小治理占用,换最大战略期权。
这笔买卖,很划算。
如果一切顺利,未来人们回忆2026年,也许会说:安踏教会了一个德国老牌,重新卖鞋。
很多事件,联系起来看会更有意思。
也就是安踏发出买下PUMA股份的公告前一周,Nike发布财报,宣布自2028财年起取消“大中华区”这一独立区域,与亚太合并为新的“亚太和大中华区”,区域总部搬到新加坡。
Nike进入中国45年,曾经是一代人的运动启蒙。第一双Air Jordan,第一件带钩子的T恤,第一次夜跑时腕上的Nike+手表。在很长一段时间里,“耐克”两个字几乎就是运动消费文化的同义词。
但现在,耐克在中国45年的黄金时代,就此落幕。
2027财年第一季度,Nike全球营收112.13亿美元,同比下降4%;大中华区营收11.8亿美元,同比下降22%,息税前利润下降34%。
这已经是Nike大中华区连续第九个季度同比下滑。
与此同时,Nike股价年内跌超40%,较2021年高点,市值已蒸发约四分之三。
为什么昔日的巨人会走到这一步?
因为无论是研发、还是质量,都赶不上中国品牌的速度和中国消费者的期待。
现在南京东路的Nike旗舰店里,店员比顾客多,货架上还是Dunk、AF1和AJ。反观隔壁安踏、FILA的店里,年轻人在试鞋长椅前排着队。
如果你在商场里多走几步,会明显感觉到一件事:
今天国产品牌的运营,已经比国际巨头更“懂”消费者了,至少,更尊重消费者。
安踏的门店的店员会用ipad为顾客调出跑鞋的拆解图,展示最新的足底科技,店员会更耐心地帮用户试鞋,递鞋。
中国有句古话:不积跬步,无以至千里。
从晋江代工小厂起步,安踏为什么能打败国际大牌,甚至反向把零售运营能力输出给国际巨头?
早在2005年,安踏就建起国内体育用品行业较早的运动科学实验室,此后研发投入持续累加,公开材料显示其累计研发投入已超过200亿元,未来五年计划再投200亿元,专利申请超7400项。
这类投入换来了什么呢?
我们看到,越来越多的明星选手,开始在赛场上选择了安踏的装备。
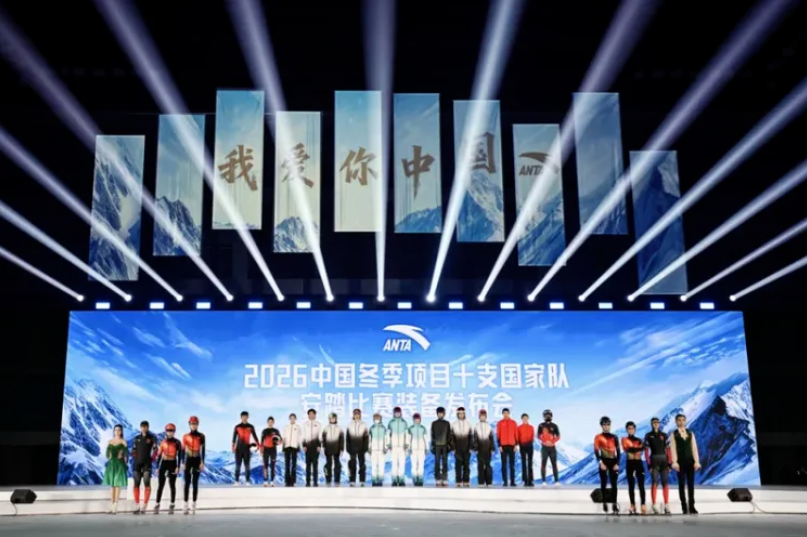
2026米兰冬奥会,安踏为国家队提供装备,短道速滑服采用自研新一代防切割材料,等级达4级、高于国际滑联3级要求,材料到成衣实现国产化;PG7跑鞋全球销量突破400万双,并被海外跑步媒体列入年度推荐。
在服务上,安踏没有傲慢,相比于外国大牌对顾客的爱搭不理,安踏的店员依然坚持蹲下身体,给用户递鞋:“您试试,不合适我再换”。
从晋江出发,安踏几十年来没有一天离开过自己的消费者。
很多人今天解读安踏,很容易误解为:安踏有钱了,所以买买买。
但这不是真相,真相是几十年的持续投入,持续服务,持续热情。
安踏做对的,不是某一次豪赌,是一连串的选择。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)