
马斯克把特斯拉送上天,雷军李想却没接招
来源:倍可亲(backchina.com) 专题:抄底还是跑路?美股最新动态在美国得克萨斯州的太空探索技术公司试验场,一辆白色Roadster驶上弧形坡道,车底风扇将车身吸附在轨道上,车辆逐渐倒挂。随后,推进器启动,Roadster在空中翻转,最终四轮着地。
美国时间10月15日,马斯克终于把特斯拉送上了天。
演示中,马斯克还展示了从静止加速至每小时约97公里只需0.81秒的成绩。现场掌声响起,九年前那辆不断推迟交付的跑车,终于拿出了一段足以在社交媒体传播的视频。
蔚来创始人李斌也忍不住转发新闻,并在微博称赞道:“太厉害了!这个我们真没有,为特斯拉点赞。”
这句话从李斌嘴里说出来,多少有些反差。八年前,他还曾公开表示,特斯拉有的蔚来都有,而蔚来有的特斯拉没有。如今马斯克把汽车开上天,他却主动承认,这项本领蔚来没有。
而雷军和李想作为特斯拉的早期车主,当年争着为马斯克的新车买单。十二年后,两人已成为特斯拉的竞争对手,面对马斯克的飞行汽车,却罕见地没有公开接招。
不过这场发布会结束后,特斯拉留给消费者的东西并不多。
新车最终售价没有公布,量产被安排在2028年。那套让汽车离地的推进系统,还没有公开完整的载人安全数据,也没有获得日常公共道路使用所需的相关批准。
而早在2017年,马斯克就开始为第二代Roadster接受预订,当时承诺2020年交车。九年过去,消费者等到了一辆会飞的汽车,却还没有等到一辆能够提走的汽车。
此时,中国的飞行汽车企业已经走到另一处路口。小鹏汇天在广州建设工厂,亿航智能拿到了航空器认证,美国的Joby、Archer也在推进电动飞行器的取证和运营。
与这些企业相比,Roadster仍是一辆借助推进器短暂离地、尚未完成量产的跑车。
而李斌从八年前的对标,到今天主动为特斯拉点赞,也让汽车行业多出了一层变化。中国车企开始有了自己的产品和技术方向,未必还需要跟着马斯克的每一步往前走。
01
九年才飞起来,马斯克还欠着一辆车
九年前,马斯克还没打算让Roadster承担飞行汽车的任务。
2017年11月,第二代Roadster第一次亮相。特斯拉给出的基础售价为20万美元,续航目标超过1000公里,从静止加速到每小时约97公里不到两秒。这辆跑车要做的,是把电动车的加速性能推到燃油超跑难以达到的位置。
彼时,特斯拉已经有Model S和Model X,但公司仍需要向消费者展示,电动车不仅能解决日常出行,也能在性能上挑战法拉利、保时捷等跑车品牌。
马斯克宣布2020年交付,特斯拉随后开放预订。消费者交出订金,相当于提前购买一张进入下一代跑车市场的门票。
到了2020年,Roadster没有交付。此后几年,量产时间不断后移。
这一时期,特斯拉忙着扩大Model 3、Model Y的生产,又先后推进皮卡、自动驾驶和机器人项目。Roadster始终留在公司的产品计划里,却迟迟没有进入消费者车库。直到这次发布会,马斯克才把它重新推到台前。
但九年后的Roadster,已经与当初承诺的产品有所不同。
最新公布的续航超过480公里,比2017年的目标缩短了一半以上,最终售价仍未确定。而特斯拉目前提供的不同版本预订安排中,普通性能版订金为5万美元,配备推进器的版本订金达到25万美元。
这让Roadster面对的客户范围进一步收窄。几十万美元已经足够消费者进入法拉利、兰博基尼等高端跑车市场。马斯克需要让客户相信,Roadster除了加速,还有值得等待九年、支付高额订金的价值。
飞行能力于是成了新的卖点。可问题在于,这辆车目前展示的飞行方式,与人们理解的飞行汽车并不相同。
Roadster依靠风扇吸附系统和高压气体推进器完成倒挂、跳跃和空中翻转,没有展示依靠机翼或旋翼持续飞行,也没有完成从一个地点起飞、载客飞往另一个地点的演示。
作为跑车,它已经展示了令人关注的性能;作为交通工具,它离进入公共空域还有距离。
更麻烦的是安全。普通汽车依靠轮胎与路面保持接触,离开地面以后,风险不仅属于车主,还可能波及周围车辆、行人和建筑物。
美国航空监管并非没有规则。2024年,美国联邦航空管理局已经发布动力升力航空器的飞行员资格和运营规则,为电动垂直起降飞行器进入民用航空体系提供制度安排。
但道路车辆与航空器执行不同的安全和运行要求。Roadster拥有汽车身份,并不意味着它的推进装置可以在公共道路随意使用,更不能直接取得公共空域飞行资格。
马斯克也承认,Roadster不会对特斯拉财务产生显著影响。它承担的主要任务,是展示特斯拉与太空探索技术公司的工程能力。
这使Roadster的商业位置变得清楚。它可以成为收藏者和性能爱好者愿意付钱的跑车,也可以继续为特斯拉吸引关注。但目前还看不到它能取代普通汽车、进入城市空中通勤市场的路径。
马斯克让汽车飞了起来,却仍然需要把九年前收下的订单变成能够交付的产品。
02
马斯克忙着飞,小鹏开始造飞机
在马斯克展示Roadster之前,何小鹏已经为飞行汽车建起了一座工厂。
小鹏汇天在广州建设的飞行汽车制造基地,围绕“陆地航母”展开生产。与特斯拉把推进器装进跑车不同,陆地航母由地面车辆和飞行器两部分组成。
汽车负责把飞行器运到起降场地,飞行器再从车体中分离,独立完成飞行。
何小鹏没有让一辆车承担道路行驶和空中飞行的全部任务,却因此需要同时经营汽车制造和航空器制造两项业务。
今年4月,小鹏汽车管理层曾披露,相关飞行汽车获得超过7000份订单,并将交付安排与监管批准挂钩。随后,其规模化交付目标进一步指向2027年。
工厂、供应链、试飞和预订陆续推进,但小鹏也开始面对马斯克暂时不需要承担的成本。
飞行器要交付消费者,必须经过相应适航认证。产品交付之后,还需要解决驾驶培训、维修保养、起降场地,以及能够使用的空域。汽车厂商可以沿用部分电池、电机和电子控制技术,却不能用汽车生产资质替代航空器认证。
在国内,亿航智能已经先行跨过了几道门槛。
其EH216-S无人驾驶载人航空器取得中国民航局颁发的型号合格证、生产许可证和单机适航证,相关运营主体也获得了运营合格证。
可拿到证书,并没有让公司立即进入盈利阶段。2026年第二季度,亿航交付36架电动垂直起降飞行器,收入7790万元,同比下降31.3%;净亏损1.28亿元。
更值得注意的是,今年8月,亿航撤回了2026年全年收入指引。公司在财报中解释,近期行业安全事件使监管态度更加审慎,中国载人商业服务审批时间的不确定性随之增加。
拿到航空器证书的企业,尚且会因为运营审批变化而调整经营预期。那些仍在等待取证的企业,距离规模交付和盈利就更难确定。
亿航遇到的麻烦,也不只发生在中国。美国的Joby和Archer正推进电动垂直起降飞行器的认证,围绕城市空中交通寻找航空公司、运营商与机场合作伙伴。
它们争取的并非一辆可以在公路上跳跃的跑车,而是让乘客购买从机场到市区、从一个交通节点到另一个交通节点的飞行服务。
这意味着飞行汽车的商业竞争,已经不只发生在制造环节。
航空器制造商需要把飞机卖出去,运营商则要考虑客座率、机票价格、维修成本、保险和起降设施。没有稳定的航线和乘客,即便买来飞机,也可能长期停放。
这些支出还会向产业链传递。机场和起降设施需要建设,飞行器需要维护,航空电池与控制系统需要持续认证,飞行人员和运营机构也必须承担责任。
原本擅长生产电动车的企业,进入这个市场后,需要与航空公司、机场运营商、监管机构重新建立合作关系。
所以,小鹏与亿航的竞争,并不只是飞行器性能之争。
小鹏希望通过汽车和飞行器结合,把产品卖给个人用户及特定场景客户;亿航则已经向航空器交付和运营服务延伸;而Joby、Archer押注的是低空客运网络。四家企业需要争取的客户、收入来源与运营能力并不完全相同。
马斯克的Roadster与它们同样能够离开地面,却没有进入这套航空运营体系。
对于汽车企业而言,选择不同产品,意味着未来几年要把研发人员、工厂、资金和管理能力放到不同的位置。
这个选择落到雷军、李斌和李想身上,就不再是一场发布会之后的技术追赶。
03
雷军李斌李想不急飞,地面的钱没挣够
2026年上半年,雷军的汽车业务交付了18.51万辆车。
这部分销量给小米带来了429亿元汽车收入。连同人工智能及其他新业务,小米相关分部收入达到448亿元。
汽车已经成为小米不能忽视的收入来源,但扩张也在消耗资金。同期,小米智能电动汽车、人工智能及其他新业务分部毛利率为19.6%,经营亏损57亿元。
亏损包含汽车、人工智能及其他新业务,不能全部归到汽车身上。小米上半年研发费用达到182亿元,同比增长25.6%。雷军需要同时为汽车产品、智能驾驶、人工智能及其他技术投入研发资源,还要继续扩大汽车制造和销售体系。
从这个角度看,马斯克把一辆跑车送上天,并没有改变小米当前的投入重点。雷军要把已经进入市场的车型卖出去,还要让汽车业务产生能够覆盖研发和经营费用的利润。
李斌面对的是另一种局面。
2026年第二季度,蔚来整车毛利率从上年同期的10.3%升至18.5%,研发费用同比下降28.7%至21.45亿元。
过去几年,蔚来为换电网络和多个汽车品牌投入资金。如今销量增长和产品结构改善,开始体现在毛利率上,公司同时收紧部分研发与经营支出。
对于李斌,已经建成的换电站需要更高的使用率,多品牌需要持续带来销量,前期投入才有机会回到利润表里。此时进入飞行汽车市场,意味着公司要在换电网络、地面汽车之外,再承担一套航空认证与制造体系的投入,这是蔚来现阶段承受不了的压力。
八年前,李斌还不这样看待特斯拉。2018年,在谈及蔚来与特斯拉的量产电动车技术时,他曾公开表示:“特斯拉有的我都有,我都会;我有的他都不会。”
当年的蔚来刚进入量产交付阶段,特斯拉已经建立起电动汽车品牌认知。李斌把特斯拉拉进对话,一方面强调蔚来的技术并不落后,另一方面也在为蔚来的换电体系争取消费者的认可。
那时,对标特斯拉本身就是一种品牌竞争。如今相隔八年,李斌不再需要通过声称蔚来拥有特斯拉的全部技术,来解释自己的汽车能做什么。
李想同样有自己的麻烦。
2026年第二季度,理想汽车交付9.83万辆,同比下降11.5%;收入256.67亿元,同比下降15.1%。整车毛利率从上年同期的19.4%降至9.4%,净利润由盈利10.97亿元转为亏损17.05亿元。
理想曾凭借增程产品与家庭用车定位获得销量和利润,如今产品结构调整、竞争加剧,已经反映到收入和毛利率上。
截至6月底,理想在全国拥有4097座超充站。公司还需要继续投入纯电车型、智能驾驶和补能网络,让这些设施服务于更多实际交付的汽车。
今年第二季度,理想自由现金流净流出13亿元,虽然比一季度的净流出74亿元有所收窄,但经营恢复仍需要资金支持。对李想来说,飞行汽车不是现阶段必须进入的市场。理想已经投入的汽车产品和补能体系,还需要继续带来销量,才能支撑后续研发。
何小鹏已经选择承担航空领域的一部分风险,但小鹏自己的地面汽车业务同样没有摆脱盈利压力。
2026年第二季度,小鹏汽车整车毛利率为12.1%,低于上年同期的14.3%;净亏损13.4亿元,上年同期亏损4.8亿元。
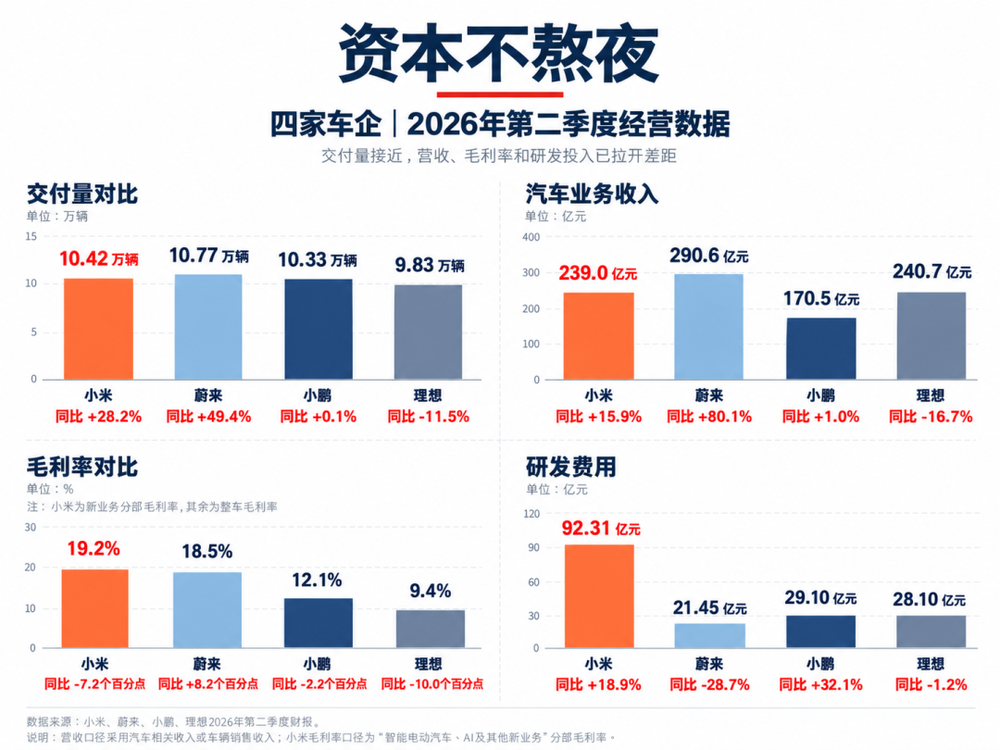
对比前三家国内车企,小鹏汽车的整车毛利率较低,仅次于理想,面临的资金压力也相对较大。可见,现阶段小鹏汇天推进制造和航空认证,很难解决小鹏汽车的整车利润问题。
马斯克拿出Roadster,展示特斯拉与航天技术结合的能力,Roadster即便销量有限,也能承担品牌展示任务。并且,特斯拉的投入重点也不在Roadster。
过去几年,马斯克将公司更多资源投入自动驾驶、无人出租车、人形机器人以及人工智能相关业务。Roadster虽然重新登场,却仍不是特斯拉计划依靠销量推动财务增长的产品。
汽车行业过去经历过一次类似的技术追赶。特斯拉率先把电动车推向规模销售,中国车企随后在电池、制造、智能驾驶和供应链上投入资金,并逐渐形成自己的产品和产业体系。
但这一次,特斯拉尚未证明存在一个能够支撑大规模投入的消费市场,也没有形成可以直接复制的量产与使用条件。各家公司没有必要在马斯克每次展示新技术之后,立即选择同一方向。
从2017年马斯克向消费者的首次承诺三年内量产,到2026年跑车终于起飞。这九年里,特斯拉身边已经多了小米、小鹏、蔚来、理想等竞争者。有人开始造飞机,有人继续建工厂、铺换电站、研发汽车。市场已经不再是当年特斯拉一骑绝尘的市场。
八年前的李斌,还需要把特斯拉摆在面前告诉消费者蔚来的技术不比它少。八年后,当马斯克让Roadster飞离地面,他反而可以坦然承认,蔚来没有这项本领。
只有不再急着证明自己,才敢坦然承认对手的优秀。
当年的中国车企,需要追上特斯拉,才能让消费者相信自己。今天的中国车企,已经不必靠复制特斯拉的下一项技术,来证明自己的价值。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)