
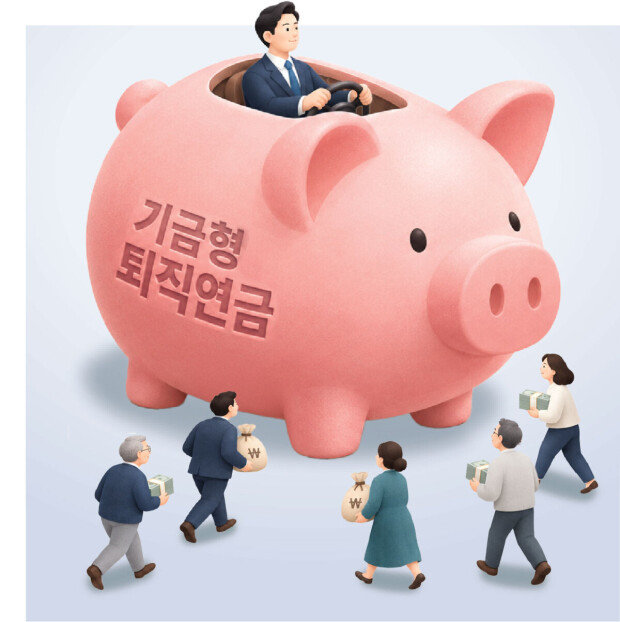
规模已达500万亿韩元的退休年金制度,实施21年后将迎来一场“全面手术”。退休年金与国民年金、个人年金共同构成养老保障的“三层安全网”。尽管规模不断扩大,其收益率却远低于其他养老基金,而且一次性领取的情况较多。为了保障老年收入,不能再任其如此。
韩国政府与共同民主党29日举行党政协商,提出《强化退休年金功能方案》。方案包括引入“基金型退休年金”,将多家企业的退休金汇集起来,由专业机构运营,以提高收益率。双方还决定,为防止拖欠退休金,将在2030年前强制要求所有企业把劳动者的退休金缴存至外部机构。
退休年金制度于2005年引入,旨在保障劳动者的晚年生活。目前,劳动者或将退休金交由所在企业管理,或自行选择投资产品进行运作。如果扩大引入类似现行中小企业退休年金的基金型制度,所有劳动者都将能够选择专业管理机构,委托其投资运作退休金。目前,中小企业退休年金仅面向中小企业劳动者。
问题在于,基金型退休年金由谁管理、如何运作。过去十年,韩国退休年金的年均收益率仅为2.07%,被认为与过度偏重稳健运作有关。去年全年收益率虽改善至6.47%,但仍仅相当于国民年金收益率18.82%的三分之一左右。而在以基金型制度为主的澳大利亚,退休年金的年收益率达到8%以上。
政府提出,金融机构、劳资团体联合组织、公共机构等均可成为基金型退休年金的运营主体。要提高收益率,关键是严格筛除专业能力不足、管理不善的机构,防止受托机构通过夹带关联企业产品、虚高手续费等方式谋取私利。
基金型退休年金无论盈利还是亏损,最终都由参保人承担。因此,还必须充分建立投资风险管理和参保人保护机制。对于政府机构监管不力可能引发的养老金危机,应提前防范,避免重演日本2021年导致88万人退休金损失的基金型退休年金AIJ事件。
政府计划下月拟定《劳动者退休待遇保障法》相关方案,推动年内在国会通过。掌握基金型退休年金审批和处罚权的雇佣劳动部,首先应具备管理监督基金的专业能力,国会有责任对此加以检验。必须严密设计监督体系,防止基金型退休年金被用于托举股价、捍卫汇率,或沦为不良管理机构谋取私利的工具。
评论 (0)