
一年狂赚近亿 这不起眼行业毛利率吊打卖房巨头
来源:倍可亲(backchina.com)很多人日常出门都会和停车场打交道。
开车进商场、小区,第一件事就是找车位,离场扫码付上几块或是几十块停车费,大家早已习以为常。
多数人以为停车场只是靠道闸收钱的小生意,却很少知道这份零碎买卖,利润水平居然能超过地产开发商。
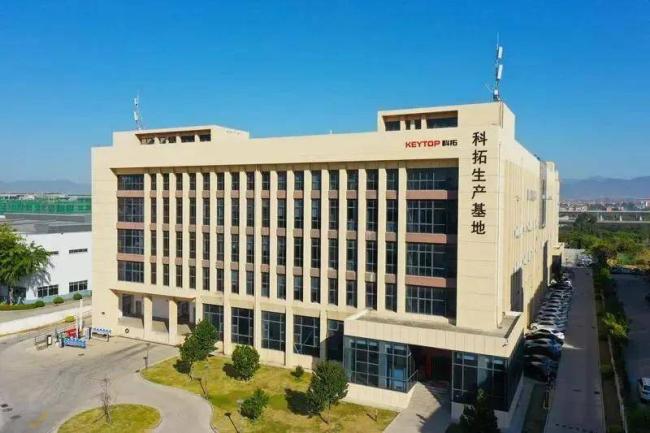
厦门科拓股份登陆港交所,财报数据打破大众固有印象,房企卖房毛利率大约15%,而这家停车运营企业毛利率高达46.4%。
巨大反差背后,藏着普通人看不见的盈利门道,同样也埋藏着行业不能忽视的风险。
1
很多人以为,停车场赚钱全靠车主扫码付的停车费。
其实单纯的停车收费,是整个行业最薄、最基础的利润,真正赚钱的地方,是车辆停留期间产生的所有流量价值。
道闸上的广告码、车位柱子上的海报、地面标识广告、出场屏幕短视频,全部都能对外招商赚钱。
这些广告不用额外投入成本,依托现成场地就能稳定增收。
除此之外,停车场还能叠加很多配套副业。
自助洗车、充电桩分成、车位智能调度、给周边店铺引流,都是稳定的增收渠道。
科拓最聪明的模式,就是把普通停车场,做成了线下稳定的流量入口。
企业不用买地建车位,只靠智能设备和管理系统,盘活市面上现成的停车场资源,靠卖硬件设备、搭建智能系统、托管运营三套业务,撑起了超高毛利。
它的赚钱模式很清晰,分为三种不同的业务类型。
售卖道闸、摄像头、智能后台这些硬件系统,是公司最稳的基本盘。
这块业务一手交钱一手交货,但是同行太多,只能拼价格走量,赚不到高利润。
接手小区和商场的停车场托管,派人、派系统驻场管理,按比例抽成,这种方式几乎没风险,但是收入上限很低,很难做大增量。
真正拉高公司整体利润的,是长期承包停车场的独家经营权。
拿下几年的运营权限,独享停车收益或是和物业分成,利润空间非常可观。
截至2025年底,科拓运营的停车场超三万个,业务覆盖国内多数城市,还拓展到海外六十多个国家和地区。
2
看着超高毛利的财报,很多人会觉得这是一门稳赚的好生意。
事实并非如此,这家公司曾经两次冲击A股上市,全都失败。
监管重点质疑了几个关键问题,回款太慢、合同资料不完整、资产核算标准混乱,核心就是一句话,这漂亮的高毛利,经不起细致核查。
之所以回款困难,根本原因是客户太单一,高度依赖各大房企和商业综合体。
最近几年地产行业持续低迷,房企资金紧张,到处拖欠款项。工程款、供应商款项一拖再拖,停车服务的结算账期自然越拉越长。
到这里就能看懂行业本质,智慧停车根本不是独立赛道,是依附地产的下游行业。
地产行情好,商业体、小区稳定运营,停车生意就顺风顺水,地产行业缺钱收缩,最先受影响的就是这类配套服务商。
两次A股上市失败,问题全都集中在客户依赖度高、回款差、业务不独立。
而这次能顺利在港股上市,并不是公司的问题彻底解决了,只是港股的审核标准更宽松,和A股的审核逻辑完全不同。
企业整改后适配了港股规则,成功上市,不代表经营风险彻底消失。我们一定要分清,上市只是拿到了资本市场的入场券,不是商业模式完美达标。
普通人判断这家企业靠不靠谱,只需要盯紧三个核心数据。
第一看回款速度,拖欠的账款能不能快速收回来。
第二看利润和现金流是否匹配,别出现账面赚钱、手里没钱的情况。
第三看客户结构,能不能慢慢摆脱对房企的重度依赖。
只有脱离地产捆绑,这家企业的高毛利才能长期维持下去。
3
哪怕绑定地产、存在回款风险,智慧停车的行业底盘依旧非常扎实。
截至2026年6月,全国机动车保有量达到4.76亿辆,其中汽车保有量3.71亿辆,车子越来越多,城市土地越来越紧张,车位自然成了稀缺资源。
核心商圈、成熟小区的固定车位,保值程度甚至超过很多普通住宅。
需求足够大,不代表这门生意好做、门槛高。恰恰相反,智慧停车入行门槛极低,行业内卷特别严重。
几年前无感支付、车牌识别、ETC离场,还是很吃香的智能功能,现在哪怕小县城的私人停车场,都能配齐整套智能设备。
硬件设备彻底标准化、同质化,靠卖设备赚钱的路子基本走窄了。
现在行业竞争,不再比拼设备,而是比拼独家车位资源和运营能力,一座城市里,最终能稳住高利润的,也就两三家头部企业。
科拓这次港股上市的募资用途,直接点明了行业未来的竞争方向。
35%的钱用来技术研发,35%用来扩张停车运营业务,20%投入市场和海外拓展,剩下的资金用来日常周转。
可以明显看出,公司不打算重金囤车位、做重资产,未来的核心战场,是数据、算法和智能化能力。
谁能掌握跨城市、多场景的车流大数据,谁就能把普通停车场,升级成城市交通的智能节点。
等到数据体系成熟,广告、充电、增值服务这些副业,会迎来爆发式增长。
4
停车场利润能碾压房企,核心是两种生意的赚钱逻辑完全不在一个时代。
房地产是典型的重资产生意,拿地、建设、销售周期极长,投入资金大、杠杆高、压款久,几年一轮周转,利润被各种成本稀释。
停车运营是典型轻资产模式,几乎不囤资产,靠服务和流量反复赚钱。不用巨额投入,靠车位使用权、用户停留时间、流量曝光持续变现。
房企卖的是房屋所有权,一辈子只做一次交易。停车企业卖的是持续的服务和流量价值,可以日复一日反复创收。
这就是数字化轻资产,轻松跑赢传统重资产行业的真正原因。
我们日常每一次扫码停车、抬杆离场,都在为这个行业创造稳定现金流,城市正在把每一处闲置的公共空间,重新商业化定价。
看似稳赚的轻资产赛道,依然存在明显的增长瓶颈。
2026年上半年,科拓营收同比下滑11.9%,业绩出现明显承压。
虽然停车运营的规模在扩大,但项目延期、新签订单减少,直接拖垮了整体业绩。
资本市场只会给企业机会,不会给企业兜底。一个赛道再火、企业再成功上市,也不代表可以永远稳定盈利。
看似暴利的停车生意,背后藏着客户绑定、行业内卷、业绩波动的多重压力。
所有肉眼可见的高利润,背后都是持续的技术迭代和残酷的市场洗牌。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)