
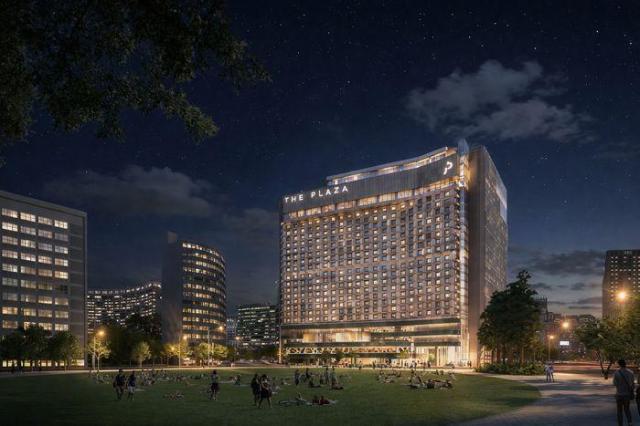
 位于首尔中区的富拉泽酒店正在进行翻新工程,预计持续至2029年。【图片提供 韩联社】
随着访韩外国游客数量快速增长,首尔酒店基础设施不足的问题日益凸显。尽管酒店客房需求已恢复至新冠疫情前水平,但受新增供应缓慢以及疫情期间部分酒店退出市场等因素影响,首尔酒店客房供需矛盾持续加剧。
今年8月,文化体育观光部发布2026年下半年工作报告,将迈入“4000万游客时代”列为重点任务。为实现这一目标,政府计划扩大机场、港口、住宿等旅游基础设施建设,同时通过扩大多次往返签证和团体游客免签范围、丰富文化旅游产品等措施,进一步优化外国游客入境便利度。
与之形成鲜明对比的是,酒店客房需求持续攀升。韩国酒店业协会统计显示,首尔酒店客房总量为6.1723万间,今年7月平均入住率达到85%以上。其中,三星级和四星级酒店入住率更是升至88%至90%。按照酒店业通常标准,入住率超过85%便已接近满房状态。
外国游客持续增加是推动酒店客房需求增长的主要因素。随着韩国影视、音乐、美妆及生活方式等文化内容在海外影响力不断扩大,外国游客赴韩旅游需求持续释放。同时,访韩客源结构也逐渐从以中国团队游客为主,向欧美、中东等多元市场拓展,自由行游客占比明显提高。
受此影响,韩国今年访韩外国游客预测规模也不断上调。旅游产业研究机构Yanolja Research于9月发布的《2026年访韩外国游客人数预测报告》显示,今年全年访韩外国游客预计达到2356.7万人次,同比增长24.5%。
同时,新冠疫情期间酒店客房供应大幅减少的后遗症仍在持续显现。疫情期间,受经营业绩恶化影响,部分酒店停业或改建为办公楼、公寓式办公设施等其他用途。房地产咨询机构仲量联行分析指出,首尔多家四星级和五星级酒店在疫情期间相继退出市场,导致约4000间客房流失。
面对不断增长的访韩游客需求,韩国酒店业也在加大设施投资力度。以首尔为中心,高端及奢华酒店开发项目接连推进,现有酒店的翻新改造也在同步展开。
韩华酒店度假村正在推进首尔中区豪华酒店富拉泽(The Plaza)的翻新。新建项目方面,原首尔希尔顿酒店旧址的“IOTA Seoul”计划引入丽思卡尔顿品牌;龙山联合国司令部旧址将建设瑰丽酒店,首尔站北部站区则计划引入文华东方酒店。
此外,现代汽车集团位于首尔三成洞和圣水洞的地皮也正在研究引进高端酒店品牌的可能性,目前均尚未确定酒店品牌。
不过,从项目启动到最终转化为实际客房供应,仍需要较长时间。酒店开发涉及取得土地使用权、资金筹措、设计审批、施工及开业准备等多个环节,即使尽快启动新建项目,也难以在短期内增加客房数量。首尔酒店供应紧张的局面短期内可能仍将持续。
随着酒店供应不足问题日益受到关注,去年底,首尔市提出将商业用地内旅游住宿设施的容积率最高放宽至原标准的1.3倍,同时提供建筑覆盖率和建筑高度奖励,并简化相关审批程序。
但监管放宽并不意味着新增客房能够立即落地。截至今年第二季度,首尔市批准的酒店建设项目计划共249个、5209间客房,但其中新建项目仅24个。其余项目主要涉及现有建筑物用途变更,因此不能将全部获批客房数量视为实际新增供应。
酒店业界认为,仅凭访韩游客数量增长,尚不足以支撑大规模新酒店开发。近年来,建筑成本、人工费用和融资成本持续上涨,大幅增加了酒店项目的初期投资负担。同时,首尔市中心及主要商业区域适合建设酒店的土地资源也日益稀缺。
投资回收周期较长同样是酒店开发面临的难题。酒店主要依靠客房销售和配套设施运营实现盈利,投资者不仅需要确保酒店开业后的入住率,还必须长期维持合理的客房价格,才能逐步收回前期投资。因此,即使访韩游客数量持续增加,开发商仍必须审慎评估项目的长期盈利能力。
尤其是房地产项目融资难度不断上升。随着金融机构更加注重项目实际盈利能力,资金供应逐渐向经营前景较好的项目集中。酒店项目建设周期长、初期投资大,若无法充分证明长期收益能力,便很难获得金融机构的资金支持。
随着新建酒店开发门槛不断提高,首尔酒店市场的供应结构正在发生变化。需要大规模资本投入的新建项目,主要集中在综合开发项目中的高端及奢华酒店,而中低价位住宿市场则越来越多地依赖现有建筑改造和用途转换。
业内预计,未来首尔酒店市场的两极分化趋势将进一步加剧。日本胶囊酒店品牌也于今年首次进驻明洞,进一步丰富了低价、实用型住宿产品的供给形式。
一位酒店业界人士表示,近年来,新建酒店越来越多地被纳入大型综合开发项目,或以奢华酒店为中心推进。相比之下,中档酒店市场则逐渐将现有资产翻新和建筑用途转换作为主要供应方式。
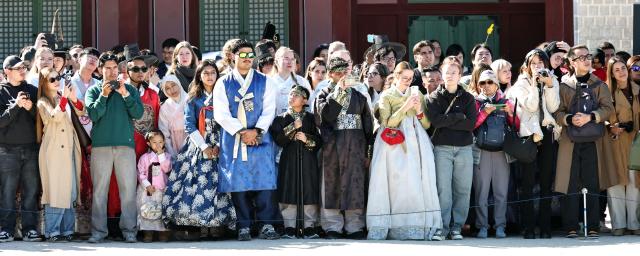 首尔景福宫内,身着韩服的外国游客正在观看守门将换岗仪式。【图片提供 韩联社】
评论 (0)