
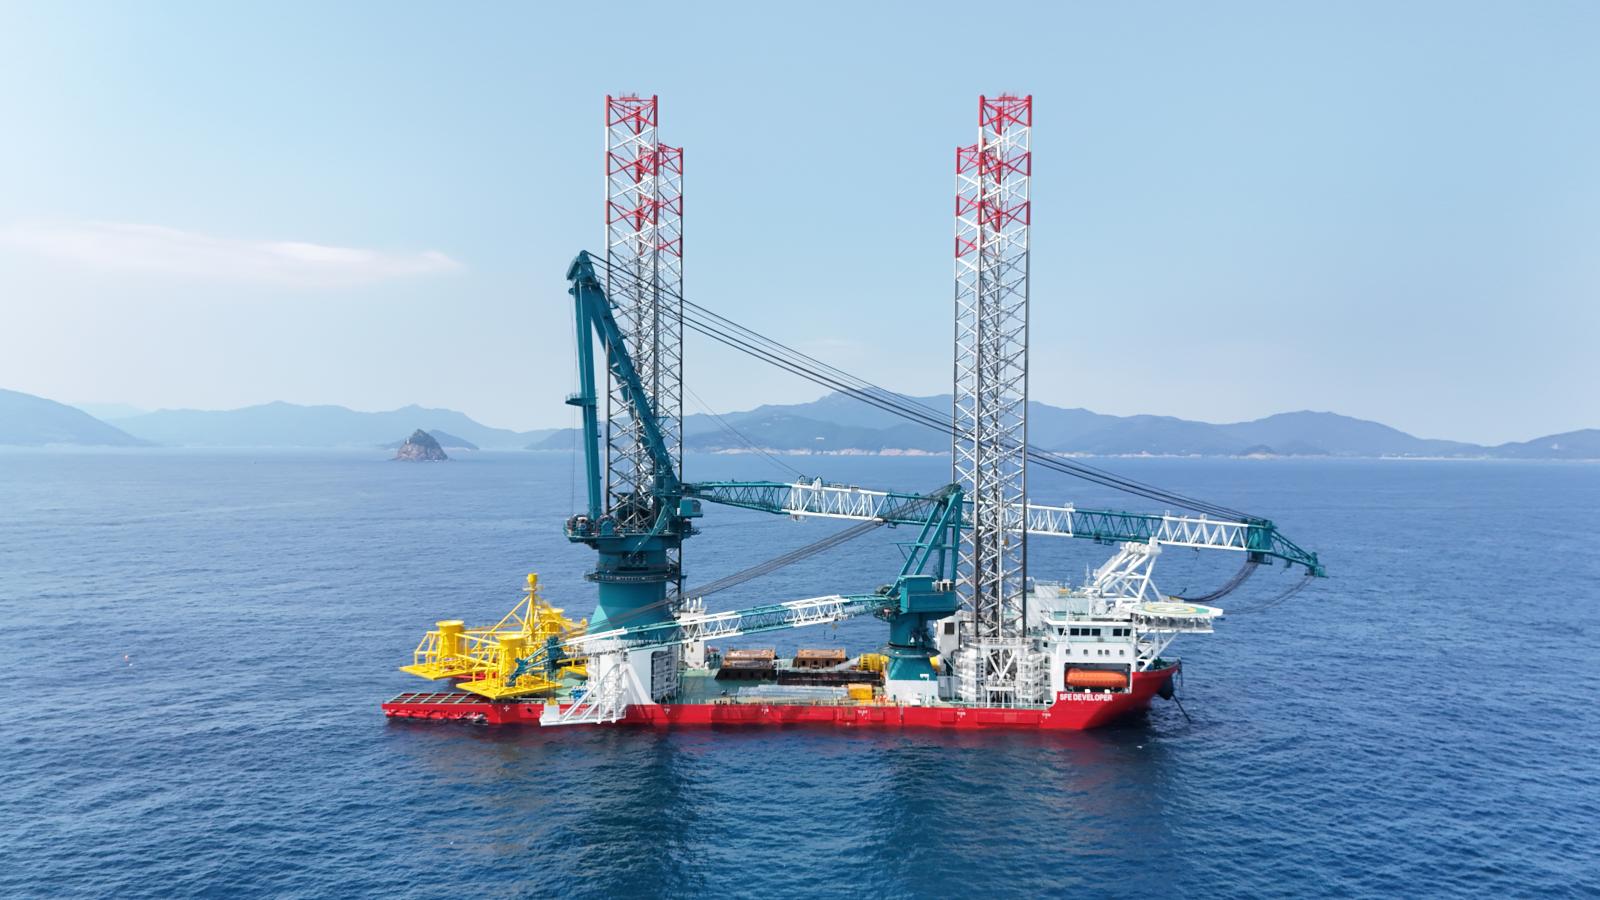
台電離岸風電二期工程,2020年由富崴能源以約629億元承攬水下基礎、海纜、變電站及30座風機之統包工程。履約期間與疫情、俄烏戰爭重疊,風機安裝船費率飆漲,承攬商報載超支逾200億元。今年8月26日台電赴臺中港點交接管,富崴同日以港區30座風機為母公司森崴及關係企業崴強設定合計約64億元動產抵押,約33日後決議聲請破產;台電則趕在海象窗口關閉前,於10月7日出海吊裝。外界多爭論誰是誰非,但本案已形成台電、承攬商與聯貸銀行團三輸,且損失仍隨施工窗口流逝而擴大。由於實際契約尚未公開,以下以工程會「統包工程採購契約範本」(下稱統包範本)為推論基準,並對照國際通行之FIDIC契約,說明幾個關鍵問題。 一、未驗收的風機,所有權歸誰? 統包範本第9條第12款規定,履約標的未經驗收移交前由廠商負責保管,「經機關驗收付款者,所有權屬機關」。期中估驗只是暫付款,不等於驗收;若未辦驗收,碼頭上的風機,乃至已打設於海床的水下基礎,依範本文義所有權均未移轉。8月26日的公證點交,是依範本第22條第3款「就地點交機關使用」所為之接管,取得的是使用管理權,欠缺民法第761條之讓與合意,不生所有權移轉效力。因此富崴設定抵押屬「有權處分」;契約中禁止設定負擔的約定僅具債權效力,富崴縱屬違約,抵押權亦不因此當然無效。 二、破產前33日的抵押:撤銷是主線,但有期限與但書 坊間或認台電握有撤銷權、穩操勝算,實則破產法上之撤銷權屬破產管理人,且有其界限。最有力的途徑是破產法第79條第1款:債務人於破產宣告前六個月內對現有債務提供擔保者,破產管理人得撤銷之。本案設質至決議聲請破產僅約33日,又係為關係企業既有債權提供擔保,與偏頗行為的典型相符。然而,實務上存有兩個變數:其一,第79 條之六個月係自法院「破產宣告裁定日」(而非聲請日)起算回溯,法院審理破產聲請若遲至明年2月26日以後始裁定宣告破產,即逾越該條之六個月回溯期;其二,同款但書規定,債務人已於破產宣告六個月前承諾提供擔保者不在此限,森崴等如能舉證早有擔保約定,撤銷即生爭議。倘若因審理耗時逾越六個月回溯期,或最終未經法院裁定破產宣告,管理人或債權人即無法動用舉證最容易的第 79 條偏頗撤銷權,而須退而依破產法第78條或民法第244條主張詐害債權撤銷權(須面臨較嚴格之主觀要件與既有債務設質是否構成詐害之審查)。 三、海上吊裝能否「附合」取得風機? 坊間常見看法認為,風機一經吊裝於水下基礎,台電即可依民法第811條因附合取得所有權,抵押權隨之消滅。然而附合以動產附合於「他人」不動產為前提;水下基礎若同樣未驗收而仍屬富崴,吊裝只是同一所有人財產的結合。況且風機以高強度螺栓連接、設計上可拆換,是否構成「分離需費過鉅」之重要成分,亦有爭議。台電當務之急,是依範本第15條第8款或第22條第3款補辦水下基礎之部分驗收或結算驗收。 四、被忽略的最大苦主:聯貸銀行團 據報第一階段聯貸約67.2億元,由11家銀行參貸,以森崴之連帶保證為主要擔保(正崴集團另出具支持函),並以富崴對台電之工程款債權為還款來源;銀行團並非風機的抵押權人。如今森崴淨值轉負,保證形同落空;台電若以違約金及接管續作費用主張扣抵或抵銷(如工程款債權已讓與銀行團,台電對銀行主張抵銷須符合民法第299條第2項之要件),作為還款來源的工程款勢將縮水;約64億元的關係企業抵押,更使集團內部債權優先於銀行受償。銀行團最該著急,卻最安靜。它應主動出面:破產宣告前,可依民法第244條起訴撤銷設質(台電亦可),並促請法院儘速裁定,以免逾越破產法第79條之回溯期;進入破產程序後,則應促請管理人於宣告後二年內(破產法第81條)行使撤銷權,並以此為籌碼,促成台電、管理人與銀行三方將爭議款項提存信託專戶、續行工程並總結算,避免各方在訴訟中持續耗損。 五、風險分配與爭議處理:與FIDIC精神背道而行 本案歷經八次流標後決標,採固定總價且據報未啟用物價調整。固定總價本身並無不當,承攬商投標時已知悉條件,機關亦負撙節公帑之責;但「固定總價、無物調、場址風險由承攬商承擔」的結構最接近FIDIC銀皮書,而銀皮書本質是不適合投標人無從查驗的大量地下工程,海床基礎正屬此類,以黃皮書將不可預見之地質風險歸業主、另約物價調整較為相稱。至於俄烏戰爭,依FIDIC須「致無法履行」始構成例外事件,單純漲價難以主張;反倒統包範本第4條第8款只要戰爭「致增加廠商履約成本」,必要費用即由機關負擔,對承攬商更有利,惟因果關係仍有爭議。另工程會調解已促成台電就2025年底以前之一切爭議給付55.57億元,依採購法第85條之1第3項準用民事訴訟法,調解成立與確定判決有同一效力,該期間原則上不得再行爭執,承攬商僅得就2026年以後新生之成本主張情事變更。 更關鍵的是付款與爭議處理。台電雖係依約暫停估驗,扣留保留款、履約保證金及爭議工程款合計逾106億元,固有維護公帑及公務員受審計約束之考量,但在承攬商已完成逾九成工程之際全面凍結現金流,足以加速分包商解約與財務崩潰。對照FIDIC,其精神在於「及早預警、即時裁決、縮小損失」:遲延以設有上限的違約金處理,期中付款原則上只就瑕疵或未履行部分扣減,保留款於區段接收時先釋放半數,常設爭議裁決委員會(DAAB)須於84日內作出雙方必須先行遵守的決定。反觀我國,工程會之調解欠缺即時性、不具暫時拘束力,爭議拖過施工窗口,船機待命、設備閒置與延後商轉的成本持續累積,結果適得其反。 六、制度建議 本案啟示:第一,重大設備進場檢驗合格並付款後,即以占有改定移轉所有權予機關並禁止設定負擔;水下基礎等結構物分段辦理部分驗收。本案契約若有此設計,設質即屬無權處分;縱認動產抵押權有善意取得之餘地,身為母公司與關係企業之抵押權人對該約定亦難諉為不知,台電可逕依破產法第110條行使取回權。第二,海事工程宜參照FIDIC黃皮書配置地質風險,並啟用物價指數調整,就關鍵船機費率另訂專項指數。第三,遲延責任與期中付款脫鉤,保留款分段釋放。第四,設立具暫時拘束力的DAAB,並給依裁決付款的公務員免責保障。第五,簽訂三方直接協議,使海事檢驗機構不受承攬商單方指示,並讓融資銀行於違約初期即可介入。 結語 本案不是單純的商業違約,而是風險分配、付款機制與爭議處理共同失靈的結果。法律上,抵押權存廢繫於破產法第79條之期限與但書,風機所有權有賴水下基礎驗收補正;制度上,唯有引進即時預警與裁決、讓融資方及早介入,三輸才不致變成全輸,下一期離岸風電也才不會重蹈覆轍。 *作者為執業律師及中華民國仲裁協會仲裁人。本文係個人見解,不構成具體個案之法律意見。
评论 (0)